
Sie haben ein Grundstück in Aussicht, der Notartermin rückt näher, und das Haus ist noch nicht geplant. Dieser Beitrag zeigt, wie Sie beim Grundstückskauf die Finanzierung so aufstellen, dass die spätere Hausfinanzierung nicht daran scheitert, und welche Kosten nach dem Notartermin noch kommen.
Die Frage vor allen anderen: Wann fängt Ihr Haus an?
Ob Sie Grundstück und Haus zusammen oder getrennt finanzieren, ergibt sich aus dem Baubeginn. Wie es nach dieser Entscheidung weitergeht, beschreibe ich auf der Seite dazu, wie eine Baufinanzierung bei mir abläuft.
| Ihre Situation | Was daran hängt | Worauf es bei der Struktur ankommt |
|---|---|---|
| Sie bauen absehbar. Haus, Baupartner und Kosten stehen fest. | Die Bank kann Grundstück und Haus zusammen bewerten. | Eine Finanzierung mit einer Grundschuld. Klären Sie, ab wann für den Bauteil Bereitstellungszinsen anfallen. |
| Sie wollen bauen, wissen aber noch nicht wie. Planung und Gesamtkosten fehlen. | Für das Haus kann noch keine Bank eine verbindliche Zusage geben. | Das Grundstück so finanzieren, dass Sie für das Hausdarlehen beweglich bleiben: kurze Zinsbindung, veränderlicher Zins oder von Anfang an eine Bank, die später auch das Haus finanzieren würde. |
| Der Baubeginn ist offen. Vielleicht in zwei Jahren, vielleicht später. | Eine lange Zinsbindung kann Sie an eine Bank binden, die das Haus später nicht oder nur teurer finanziert. | Ein Darlehen, das Sie ohne Vorfälligkeitsentschädigung ablösen können, oder das Grundstück möglichst aus Eigenkapital bezahlen. |
Die Reihenfolge ist also: erst das Datum, dann die Struktur, dann die Bank. Schauen Sie nur auf die günstigste Rate, binden Sie sich womöglich schon für das Haus, bevor es geplant ist.
Was die Bank in Ihrem Grundstück sieht
Für die Bank zählt bei einem unbebauten Grundstück vor allem, ob und wann darauf gebaut werden darf. Die Immobilienwertermittlungsverordnung unterscheidet vier Entwicklungszustände (§ 3 ImmoWertV). In der Praxis richtet sich auch die Bank danach: Je weiter ein Grundstück von der Bebaubarkeit entfernt ist, desto vorsichtiger bewertet sie es und desto mehr Eigenkapital erwartet sie. Welche Quote sie ansetzt, legt jede Bank selbst fest.
| Entwicklungszustand | Was die Verordnung sagt | Was das für die Finanzierung heißt |
|---|---|---|
| Flächen der Land- oder Forstwirtschaft | land- oder forstwirtschaftlich nutzbar, ohne Bauerwartungsland, Rohbauland oder baureifes Land zu sein | Kein Bauplatz. Eine Hausfinanzierung lässt sich darauf nicht aufbauen. |
| Bauerwartungsland | eine bauliche Nutzung lässt sich „aufgrund konkreter Tatsachen“ mit „hinreichender Sicherheit erwarten“, etwa nach dem Stand der Bauleitplanung | Gebaut werden darf noch nicht. In der Praxis bringen Sie hier einen großen Teil des Kaufpreises aus Eigenkapital mit. |
| Rohbauland | für eine Bebauung bestimmt, aber die Erschließung ist „noch nicht gesichert“, oder Lage, Form oder Größe reichen für eine Bebauung nicht aus | Die Bank fragt, wann und zu welchen Kosten erschlossen wird. Im Geltungsbereich eines Bebauungsplans ist ein Bauvorhaben erst zulässig, wenn die Erschließung gesichert ist (§ 30 Abs. 1 BauGB). |
| Baureifes Land | „nach öffentlich-rechtlichen Vorschriften und nach den tatsächlichen Gegebenheiten baulich nutzbar“ | Hier kann die Bank Grundstück und späteres Haus gemeinsam bewerten. |
Wo Sie die Bebaubarkeit nachlesen
Ein geplantes Baugebiet ist noch kein Baurecht. Ob für ein Grundstück ein Bebauungsplan gilt, erfahren Sie bei der Stadt- oder Gemeindeverwaltung. Die Stadt Peine zeigt die rechtskräftigen Bebauungspläne für Kernstadt und Ortschaften in Übersichtskarten.
Auch ohne Bebauungsplan kann ein Grundstück bebaubar sein, etwa eine Baulücke innerhalb eines bebauten Ortsteils, wenn sich das Vorhaben in die Umgebung einfügt und die Erschließung gesichert ist (§ 34 Abs. 1 BauGB). Ob das für Ihr Grundstück gilt, klärt die Bauverwaltung.
Grundstück und Haus getrennt finanzieren: Der Grundbuchrang entscheidet mit
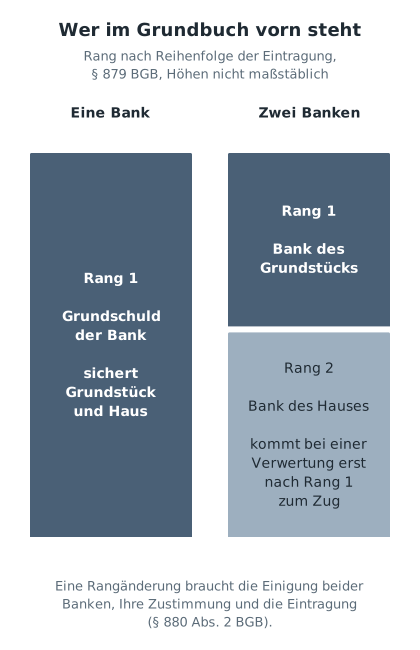
Finanzieren Sie Grundstück und Haus bei zwei verschiedenen Banken, stehen zwei Grundschulden auf demselben Grundstück. Welche vorgeht, richtet sich nach der Reihenfolge der Eintragung (§ 879 Abs. 1 BGB). Die Bank des Grundstücksdarlehens steht damit vorn, die Bank des Hausdarlehens dahinter.
Warum der zweite Kredit teurer werden kann
Muss ein Grundstück verwertet werden, kommt die Bank im zweiten Rang erst nach der Bank im ersten Rang zum Zug. Deshalb ist ihr diese Sicherheit weniger wert, was sich in den Konditionen zeigt oder schon darin, ob sie überhaupt finanziert.
Den Rang zu tauschen ist möglich, setzt aber die Einigung beider Banken, Ihre Zustimmung und die Eintragung ins Grundbuch voraus (§ 880 Abs. 2 BGB). Die Bank im ersten Rang ist dazu nicht verpflichtet.
Entweder finanziert die Bank des Grundstücks später auch das Haus, oder Sie lösen das Grundstücksdarlehen ab, sobald die Hausfinanzierung steht. Für den zweiten Weg brauchen Sie ein Darlehen, aus dem Sie ohne hohe Kosten herauskommen.
Wie Sie aus einem variablen Darlehen wieder herauskommen
Ein Darlehen mit veränderlichem Zinssatz dürfen Sie als Verbraucher jederzeit ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 S. 1 BGB). Eine Vorfälligkeitsentschädigung darf die Bank nur verlangen, wenn Sie bei der Rückzahlung Zinsen zu einem gebundenen Sollzinssatz schulden (§ 502 Abs. 1 BGB), beim variablen Darlehen also nicht. Steht die Hausfinanzierung, kann das Grundstücksdarlehen deshalb aus ihr abgelöst werden, ohne dass Sie eine Kündigungsfrist abwarten müssen. Lassen Sie sich von Ihrer Bank schriftlich bestätigen, welchen Betrag sie bis zu welchem Tag erwartet.
Daneben können Sie den Vertrag jederzeit mit einer Frist von drei Monaten kündigen (§ 489 Abs. 2 BGB), und dieses Recht kann der Vertrag weder ausschließen noch erschweren (§ 489 Abs. 4 BGB). Kündigen Sie, bleiben Ihnen nach Wirksamwerden der Kündigung zwei Wochen für die Rückzahlung, sonst gilt die Kündigung als nicht erfolgt (§ 489 Abs. 3 BGB). Ob Ihr Darlehen einen veränderlichen Zins hat oder ihn jeweils für einige Monate festschreibt, steht im Vertrag.
Die Beweglichkeit des variablen Darlehens hat einen Preis, denn der Zins kann sich während der Laufzeit ändern, nach oben wie nach unten. Nicht jede Bank bietet für ein reines Grundstück ein variables Darlehen oder eine sehr kurze Zinsbindung an. Über die Banken, mit denen ich zusammenarbeite, lässt sich diese Struktur darstellen. Ob sie für Ihr Grundstück zustande kommt, entscheidet die Bank nach ihrer Prüfung.
Bei fester Zinsbindung ist das anders: Ein Grundstücksdarlehen dürfen Sie während der Bindung nur bei einem berechtigten Interesse vorzeitig zurückzahlen (§ 500 Abs. 2 S. 2 BGB), und dann kann die Bank eine Vorfälligkeitsentschädigung verlangen. Ohne Vorfälligkeitsentschädigung kommen Sie erst zum Ende der Zinsbindung heraus. Ist die Zinsbindung länger als zehn Jahre fest, können Sie frühestens zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist kündigen (§ 489 Abs. 1 BGB). Wie Kündigungsfrist und Rückzahlung zusammenspielen, beschreibe ich im Beitrag zur Kündigung nach zehn Jahren.
Gemeinsam finanzieren: Der Preis heißt Bereitstellungszinsen
Steht der Bau fest, ist eine gemeinsame Finanzierung meist der einfachere Weg, kann aber Bereitstellungszinsen kosten, solange der Betrag für das Haus nicht ausgezahlt ist. Voraussetzung ist, dass die Bank das Haus bewerten kann. Dafür braucht sie in der Regel Bauzeichnungen, Baubeschreibung und eine Kostenaufstellung oder den Bauvertrag.
Die Bank hält Ihnen den Betrag für das Haus bereit, auch wenn Sie ihn erst später abrufen. Bereitstellungszinsen verlangen Kreditinstitute laut Verbraucherzentrale „meist nach 3 bis 12 Monaten“, als Entgelt für den Teil des Darlehens, der noch nicht ausgezahlt ist (Verbraucherzentrale, Stand 14.11.2025).
Eine gesetzliche Höhe oder Frist gibt es nicht, beides steht in Ihrem Darlehensvertrag. Je mehr Zeit zwischen Zusage und Auszahlung liegt, desto mehr kann die gemeinsame Finanzierung deshalb kosten. Genau hier entscheidet sich, ob gemeinsam oder getrennt günstiger ist.
Was Sie vor der Unterschrift klären sollten:
- Ab welchem Tag fallen Bereitstellungszinsen an, wie hoch sind sie und auf welchen Betrag?
- Bis wann muss das Darlehen vollständig abgerufen sein?
- Was passiert, wenn der Bau später beginnt oder günstiger wird als geplant, und kostet es etwas, einen Teil nicht abzurufen?
- Lässt sich die bereitstellungszinsfreie Zeit verlängern?
Die Kosten, die erst nach dem Notartermin kommen
Leicht zu übersehen ist der Erschließungsbeitrag, weil der Bescheid erst lange nach dem Kauf kommen kann. Was die Gemeinde dafür verlangen darf und ab wann, regelt das Baugesetzbuch.
Erschließungsbeitrag: wann er entsteht
Für Straßen, Wege und andere Erschließungsanlagen erhebt die Gemeinde einen Erschließungsbeitrag (§ 127 Abs. 1 BauGB). Mindestens 10 Prozent des beitragsfähigen Aufwands trägt sie selbst (§ 129 Abs. 1 S. 3 BauGB), den Rest verteilt sie auf die Grundstücke.
Die Beitragspflicht entsteht erst mit der endgültigen Herstellung der Erschließungsanlagen (§ 133 Abs. 2 BauGB). Eine Straße kann also längst befahrbar sein, ohne in diesem Sinne endgültig hergestellt zu sein.
Schon vorher darf die Gemeinde Vorausleistungen verlangen: wenn ein Bauvorhaben auf dem Grundstück genehmigt wird oder wenn mit der Herstellung der Anlagen begonnen wurde und die endgültige Herstellung innerhalb von vier Jahren zu erwarten ist (§ 133 Abs. 3 BauGB). Die Vorausleistung wird später mit dem endgültigen Beitrag verrechnet. Für den späteren Ausbau bestehender Straßen kann die Gemeinde in Niedersachsen zusätzlich Beiträge nach dem Kommunalabgabengesetz erheben (§ 6 NKAG).
Was Sie bei der Gemeinde abfragen sollten
Fragen Sie vor dem Kauf schriftlich bei der Gemeinde nach:
- Sind die Erschließungsanlagen für das Grundstück endgültig hergestellt?
- Wurden für das Grundstück bereits Erschließungsbeiträge oder Vorausleistungen festgesetzt, und sind sie bezahlt?
- Mit welchen Beiträgen ist noch zu rechnen, und ab wann?
- Wer ist für Wasser und Abwasser zuständig, und fallen dort noch Beiträge an?
Lassen Sie außerdem im Entwurf des Kaufvertrags prüfen, wer bereits festgesetzte und künftige Beiträge trägt. Fragen dazu beantwortet der Notar.
Die übrigen Posten rund um den Kauf
Die Beträge dieser Posten hängen vom Grundstück, vom Kaufpreis und vom Vertrag ab:
- Grunderwerbsteuer, in Niedersachsen 5 Prozent
- Notar und Grundbuch, für den Kaufvertrag und für die Grundschuld
- gegebenenfalls Maklerprovision
- Vermessung, falls das Grundstück noch nicht vermessen ist
- Bodengutachten
- gegebenenfalls Abbruch oder Rodung
- Hausanschlüsse für Strom, Wasser, Abwasser und Telekommunikation
Die Zwölf-Monats-Frist bei der Grunderwerbsteuer steht nicht im Gesetz
Eine feste Frist, nach der ein Bauvertrag nicht mehr unter die Grunderwerbsteuer fällt, steht nicht im Grunderwerbsteuergesetz. Ob er mitzählt, hängt nach dem Bundesfinanzhof von den Umständen des Einzelfalls ab (BFH, Urteil vom 26.02.2014, II R 54/12).
Beim Kauf bemisst sich die Steuer nach dem Kaufpreis einschließlich der vom Käufer übernommenen sonstigen Leistungen (§ 9 Abs. 1 Nr. 1 GrEStG). Ein Bauvertrag kann dazugehören, wenn er mit dem Grundstückskauf sachlich zusammenhängt. Der Bundesfinanzhof hat entschieden, dass ein einheitlicher Erwerb „aufgrund besonderer Umstände“ auch vorliegen kann, wenn der Käufer das Angebot über die Bauleistungen erst 19 Monate nach Abschluss des Kaufvertrags annimmt (BFH, Urteil vom 28.03.2012, II R 57/10). Es ging dort um eine Sanierung, nicht um einen Neubau.
Die verbreitete Regel, nach zwölf Monaten falle das Haus nicht mehr unter die Steuer, lässt sich daraus nicht ableiten. Ob Ihr Grundstückskauf und Ihr Bauvertrag zusammengehören, klärt Ihr Steuerberater. Ich rechne die Steuer in Ihre Finanzierung ein, ich bewerte sie nicht. Wann sie in Niedersachsen fällig wird und wie Sie sie einplanen, erkläre ich im Beitrag zur Grunderwerbsteuer in Niedersachsen.
Bodenrichtwert im Landkreis Peine selbst nachsehen
Den Bodenrichtwert für die Lage Ihres Grundstücks können Sie in BORIS.NI selbst abrufen. Bodenrichtwerte sind durchschnittliche Lagewerte für den Boden, ermittelt aus der Kaufpreissammlung und getrennt nach Entwicklungszustand (§ 196 Abs. 1 BauGB). Jeder kann bei der Geschäftsstelle des Gutachterausschusses Auskunft darüber verlangen (§ 196 Abs. 3 S. 2 BauGB). In Niedersachsen ermitteln die Gutachterausschüsse die Bodenrichtwerte jedes Jahr zum Stichtag 1. Januar und stellen sie dort kostenfrei bereit (Faltblatt der Gutachterausschüsse, Stand 07/2025).
Wer für den Landkreis Peine zuständig ist
Für den Landkreis Peine ist der Gutachterausschuss für Grundstückswerte Braunschweig zuständig. Seine Geschäftsstelle gehört zum Landesamt für Geoinformation und Landesvermessung Niedersachsen (LGLN), Regionaldirektion Braunschweig.
Zum Landkreis Peine gehören die Stadt Peine und die Gemeinden Edemissen, Hohenhameln, Ilsede, Lengede, Vechelde und Wendeburg (Landkreis Peine). Lehrte gehört dagegen zur Region Hannover. Dort ist ein anderer Gutachterausschuss zuständig, die Bodenrichtwerte stehen aber ebenfalls in BORIS.NI. Grundstückskäufe begleite ich auch Richtung Hannover, etwa in Lehrte, und im Braunschweiger Umland.
Warum der Bodenrichtwert nicht Ihr Kaufpreis ist
Der Bodenrichtwert ist ein Durchschnitt für eine Zone, kein Preis für Ihr Grundstück. Lage innerhalb der Zone, Zuschnitt, Größe und Erschließungsstand können den Wert nach oben oder unten verschieben. Zu jeder Zone nennt BORIS.NI deshalb Merkmale wie den Erschließungszustand, mit denen Sie Ihr Grundstück vergleichen können. Für die Beleihung setzt die Bank zusätzlich einen eigenen Wert an.
Ihre Reihenfolge bis zum Notartermin
Nach der Beurkundung kann eine Finanzierung nur noch reagieren. Deshalb gehört alles, was den Preis oder die Struktur verändert, davor.
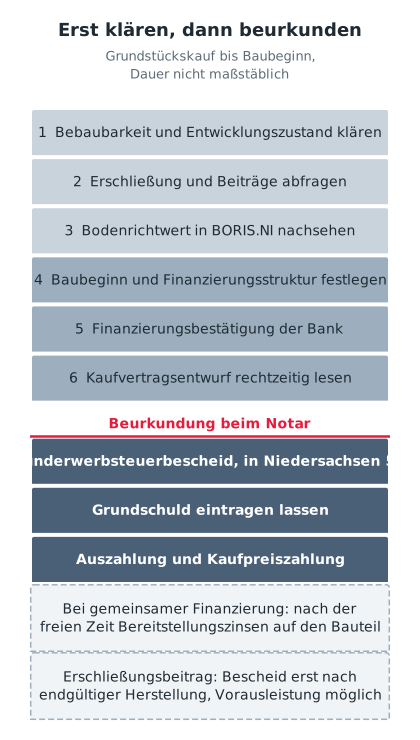
- Bebaubarkeit klären (Sie, Stadt oder Gemeinde): Gilt ein Bebauungsplan oder liegt das Grundstück im bebauten Ortsteil, ist die Erschließung gesichert, welcher Entwicklungszustand liegt vor?
- Erschließung und Beiträge abfragen (Sie, Gemeinde): schriftlich, mit den Fragen von oben.
- Bodenrichtwert nachsehen (Sie, BORIS.NI).
- Baubeginn und Struktur festlegen (Sie und ich): gemeinsam oder getrennt, welche Zinsbindung, wie viel Eigenkapital in das Grundstück fließt.
- Finanzierungsbestätigung einholen (die Bank, die Sie mit mir auswählen).
- Kaufvertragsentwurf lesen (Notar, Sie): Kaufen Sie von einem Unternehmer, etwa einem Bauträger, soll der Notar Ihnen den Entwurf im Regelfall zwei Wochen vor der Beurkundung zur Verfügung stellen (§ 17 Abs. 2a BeurkG). Kaufen Sie privat, bitten Sie ebenso rechtzeitig darum.
- Beurkundung (Notar): Danach folgen Grunderwerbsteuerbescheid, Eintragung der Grundschuld und Kaufpreiszahlung.
Häufige Fragen
Kann ich erst das Grundstück kaufen und das Haus später finanzieren?
Ja. Dann sollte das Grundstück so finanziert sein, dass Sie für das Hausdarlehen beweglich bleiben, etwa mit einem Darlehen mit veränderlichem Zinssatz, das Sie als Verbraucher jederzeit ohne Vorfälligkeitsentschädigung zurückzahlen dürfen (§ 500 Abs. 2 und § 502 Abs. 1 BGB). Finanzieren zwei Banken, steht die Bank des Grundstücks im Grundbuch vorn, und das kann sich auf die Konditionen für das Haus auswirken.
Zählt ein Grundstück, das mir schon gehört, als Eigenkapital?
In der Regel ja, wenn es lastenfrei ist. Die Volksbanken und Raiffeisenbanken zählen zum Beispiel „lastenfreie eigene Immobilien oder Grundstücke“ zum Eigenkapital. Mit welchem Wert die Bank das Grundstück ansetzt, ermittelt sie selbst.
Finanziert eine Bank auch Bauerwartungsland?
Nur eingeschränkt. Bauerwartungsland lässt eine Bebauung erst erwarten (§ 3 Abs. 2 ImmoWertV). Rechnen Sie damit, einen großen Teil aus Eigenkapital zu bezahlen. Ob und wie viel eine Bank finanziert, entscheidet sie im Einzelfall.
Was kostet ein Baugrundstück im Landkreis Peine?
Einen Anhaltspunkt gibt der Bodenrichtwert für die jeweilige Lage, den Sie in BORIS.NI kostenfrei abrufen. Einen Pauschalpreis für den Landkreis nenne ich bewusst nicht, weil sich die Werte je nach Lage unterscheiden und in Niedersachsen jedes Jahr zum 1. Januar neu ermittelt werden.
Muss ich Erschließungskosten auch dann noch zahlen, wenn die Straße längst fertig aussieht?
Möglicherweise ja. Die Beitragspflicht entsteht erst mit der endgültigen Herstellung der Erschließungsanlagen (§ 133 Abs. 2 BauGB), und eine befahrbare Straße ist nicht zwingend endgültig hergestellt. Fragen Sie deshalb vor dem Kauf schriftlich bei der Gemeinde nach, ob Beiträge festgesetzt und bezahlt sind.
Spare ich Grunderwerbsteuer, wenn ich Grundstück und Haus getrennt kaufe?
Das kann sein, hängt aber nicht an einer festen Frist. Besteuert wird beim Kauf der Kaufpreis einschließlich der übernommenen Leistungen (§ 9 GrEStG). Ob ein späterer Bauvertrag mit dem Grundstückskauf zusammengehört, beurteilt das Finanzamt nach den Umständen des Einzelfalls, eine Zwölf-Monats-Frist steht nicht im Gesetz. Ob und wie das in Ihrem Fall gilt, klärt Ihr Steuerberater.
Bevor Sie beim Notar unterschreiben
Wenn Sie ein Grundstück in der Hand haben und der Notartermin näher rückt, kommt es auf die Reihenfolge an. Melden Sie sich, bevor Sie unterschreiben. Im Erstgespräch nehme ich mir eine volle Stunde Zeit für die Fragen, wann Sie bauen wollen, was das Grundstück an Nebenkosten mitbringt und welche Struktur dazu passt. Erst danach wähle ich aus über 450 Banken, Versicherungen und Bausparkassen aus.
Ich bin seit über 30 Jahren in der Finanzberatung, und Sie haben durchgehend denselben Ansprechpartner: mich. Beratung und Vermittlung sind für Sie kostenfrei. Bezahlt werde ich von der Gesellschaft, über die Ihre Finanzierung läuft, und nur, wenn eine zustande kommt. Alles Weitere zu meiner Begleitung finden Sie auf der Seite zur Baufinanzierung in Peine, Hannover und Braunschweig.
Über den Autor: Michael Adelsberger, unabhängiger Baufinanzierungsvermittler in Peine
Quellen
Alle Quellen abgerufen am 06.10.2026.
- § 3 ImmoWertV, Entwicklungszustand
- § 489 BGB, Ordentliches Kündigungsrecht des Darlehensnehmers
- § 500 BGB, Kündigungsrecht des Darlehensnehmers; vorzeitige Rückzahlung
- § 502 BGB, Vorfälligkeitsentschädigung
- § 879 BGB, Rangverhältnis mehrerer Rechte
- § 880 BGB, Rangänderung
- § 30 BauGB, Zulässigkeit von Vorhaben im Geltungsbereich eines Bebauungsplans
- § 34 BauGB, Zulässigkeit von Vorhaben innerhalb der im Zusammenhang bebauten Ortsteile
- § 127 BauGB, Erhebung des Erschließungsbeitrags
- § 129 BauGB, Beitragsfähiger Erschließungsaufwand
- § 133 BauGB, Gegenstand und Entstehung der Beitragspflicht
- § 196 BauGB, Bodenrichtwerte
- § 9 GrEStG, Gegenleistung
- Grunderwerbsteuergesetz, Volltext
- Landesamt für Steuern Niedersachsen, häufige Fragen zur Grunderwerbsteuer
- BFH, Urteil vom 26.02.2014, II R 54/12
- BFH, Urteil vom 28.03.2012, II R 57/10
- § 17 BeurkG, Grundsatz der Belehrung
- § 6 NKAG, Beiträge
- Verbraucherzentrale, Immobilienfinanzierung: häufige Fragen rund um Hauskauf und Hauskredit, Stand 14.11.2025
- Volksbanken Raiffeisenbanken, Eigenkapital bei der Baufinanzierung
- BORIS.NI, Bodenrichtwerte Niedersachsen
- Gutachterausschüsse Niedersachsen, Faltblatt BORIS.NI, Stand 07/2025
- LGLN, Geschäftsstelle des Gutachterausschusses Braunschweig
- Landkreis Peine, Einwohnerzahlen und Fläche
- Region Hannover, Pressemitteilung zur Bevölkerung vom 24.11.2025
- Stadt Peine, Bauleitplanung
Gesetze, Steuersatz und Bodenrichtwerte geben den Stand vom Oktober 2026 wieder. Prüfen Sie die Angaben vor einer Entscheidung an der Quelle. Ob und wie eine Regel in Ihrem Fall gilt, klären Ihr Steuerberater oder Ihr Notar. Dieser Beitrag beschreibt Ablauf und Rechtslage und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.