
Der Kaufvertrag ist beurkundet, die Finanzierung ist zugesagt. Danach kommt Post vom Finanzamt: der Bescheid über die Grunderwerbsteuer, in Niedersachsen 5 Prozent des Kaufpreises, fällig einen Monat nach Bekanntgabe. Ob Ihre Bank bis dahin schon ausgezahlt hat, spielt für diese Frist keine Rolle.
Wann genau ist die Grunderwerbsteuer fällig?
Einen Monat nach der Bekanntgabe des Steuerbescheids. So steht es in § 15 GrEStG, und das Finanzamt darf eine längere Zahlungsfrist setzen. Maßgeblich ist weder der Notartermin noch der Tag, an dem Sie den Brief aus dem Kasten holen.
Wann der Bescheid als bekanntgegeben gilt
Schickt das Finanzamt den Bescheid per Post im Inland, gilt er am vierten Tag nach der Aufgabe zur Post als bekanntgegeben (§ 122 Abs. 2 Nr. 1 AO). Geht er erst später zu, zählt der spätere Tag, und im Zweifel muss das Finanzamt den Zugang nachweisen. Ab der Bekanntgabe läuft der Monat.
Der Rechenweg an einem Musterdatum: Gibt das Finanzamt den Bescheid am 1. Oktober zur Post, gilt er am 5. Oktober als bekanntgegeben. Fällig ist die Steuer dann am 5. November. Ein Monat ist dabei nicht dasselbe wie vier Wochen, auch wenn manche Ratgeber das gleichsetzen. Für Ihre Planung maßgeblich ist das Zahlungsdatum im Bescheid.
Warum der Bescheid nicht sofort nach dem Notartermin kommt
Der Notar muss den Kaufvertrag innerhalb von zwei Wochen nach der Beurkundung beim Finanzamt anzeigen (§ 18 Abs. 3 GrEStG). Danach prüft das Finanzamt und setzt die Steuer fest. Eine Bearbeitungszeit, mit der Sie planen könnten, schreibt das Gesetz nicht vor.
Vorhersagen lässt sich deshalb nur der Abstand ab dem Bescheid, nicht der Tag, an dem er kommt. Wer Ihnen eine feste Wochenzahl nennt, schätzt.
Die Zeitachse: Der Steuerbescheid wartet nicht auf die Kaufpreiszahlung
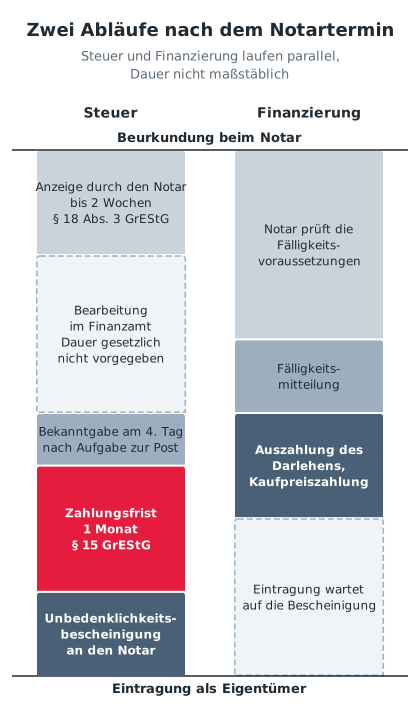
Nach dem Notartermin laufen zwei Abläufe nebeneinander: der Weg zum Steuerbescheid und der Weg zur Auszahlung Ihres Darlehens. Keiner wartet auf den anderen.
| Schritt | Frist und Grundlage |
|---|---|
| Der Notar zeigt den Kaufvertrag beim Finanzamt an | bis zwei Wochen nach der Beurkundung (§ 18 Abs. 3 GrEStG) |
| Das Finanzamt prüft und setzt die Steuer fest | ohne gesetzlich vorgegebene Bearbeitungszeit |
| Der Bescheid gilt als bekanntgegeben | am vierten Tag nach Aufgabe zur Post (§ 122 Abs. 2 Nr. 1 AO) |
| Die Steuer ist zu zahlen | einen Monat nach Bekanntgabe, das Finanzamt kann eine längere Frist setzen (§ 15 GrEStG) |
| Das Finanzamt erteilt die Bescheinigung | nach Zahlung, Sicherstellung oder Stundung (§ 22 Abs. 2 GrEStG), in Niedersachsen geht sie von sich aus an den Notar |
| Sie werden als Eigentümer eingetragen | erst wenn die Bescheinigung vorliegt (§ 22 Abs. 1 GrEStG) |
Parallel läuft die Finanzierung. Üblicherweise ist der Kaufpreis erst zu zahlen, wenn der Notar bestätigt, dass die im Kaufvertrag vereinbarten Voraussetzungen erfüllt sind. Dazu gehört etwa die eingetragene Auflassungsvormerkung, also die Sicherung Ihres Anspruchs auf das Eigentum im Grundbuch. Erst dann zahlt Ihre Bank aus.
Der Steuerbescheid kann deshalb vor der Auszahlung kommen oder danach. Planen Sie so, dass beides geht. Beide Stränge im Blick zu behalten, gehört dazu, wenn ich Käuferinnen und Käufer von der ersten Kalkulation bis zur Auszahlung begleite.
Warum die Grunderwerbsteuer in der Regel aus Eigenkapital kommt
Die Bank sichert ihr Darlehen über die Immobilie ab, und die Grunderwerbsteuer erhöht deren Wert nicht. Finanziert die Bank sie trotzdem mit, steht diesem Teil des Darlehens keine zusätzliche Sicherheit gegenüber.
Damit steigt der Beleihungsauslauf, das Verhältnis des Darlehens zum Beleihungswert, also zu dem Wert, den die Bank der Immobilie als Sicherheit beimisst. Meist setzen Banken deshalb voraus, dass Sie zumindest die Kaufnebenkosten selbst aufbringen. Manche finanzieren sie im Einzelfall mit und berücksichtigen den höheren Beleihungsauslauf in ihren Bedingungen.
Auch das Landesamt für Steuern Niedersachsen behandelt die Steuer als Teil der Finanzierungsplanung:
„Die Grunderwerbsteuer ist einen Monat nach Bekanntgabe des Steuerbescheides zur Zahlung fällig. Die notwendigen Mittel hierfür sind bereitzustellen und ggf. in die Finanzierung des Grundstücks mit einzubinden.“
Ob Ihre Bank die Steuer mitfinanziert und zu welchen Bedingungen, klären Sie vor dem Notartermin, nicht danach.
Grunderwerbsteuer in Niedersachsen: 5 Prozent, seit 2014 unverändert
Das Grunderwerbsteuergesetz des Bundes nennt 3,5 Prozent (§ 11 Abs. 1 GrEStG). Niedersachsen weicht davon ab: Für Rechtsvorgänge ab dem 1. Januar 2014 beträgt der Steuersatz 5 Prozent (Abschnitt 1 Abs. 2 GrEStFG NI). Das ist die aktuelle Fassung, Stand September 2026.
Eine Befreiung für Ersterwerber kennt weder das Bundesgesetz noch das niedersächsische Recht (Stand: September 2026). Steuerfrei sind nur bestimmte Erwerbe, etwa unter Ehegatten oder Lebenspartnern, zwischen Verwandten in gerader Linie wie Eltern und Kindern oder bis zu einem Wert von 2.500 Euro (§ 3 GrEStG).
Was zur Bemessungsgrundlage zählt
Besteuert wird die Gegenleistung, beim Kauf also der Kaufpreis einschließlich der Leistungen, die Sie zusätzlich übernehmen (§ 9 Abs. 1 Nr. 1 GrEStG). Die Grunderwerbsteuer selbst wird der Gegenleistung weder hinzugerechnet noch von ihr abgezogen (§ 9 Abs. 3 GrEStG). Je 100.000 Euro Kaufpreis sind das 5.000 Euro. Der Steuerbetrag wird auf volle Euro abgerundet (§ 11 Abs. 2 GrEStG).
Mitgekaufte Einrichtungsgegenstände zählen nach Auffassung des Landesamts für Steuern Niedersachsen nicht zum Grundstück im Sinne des Gesetzes. Ob und wie das in Ihrem Fall gilt, klärt Ihr Steuerberater.
Was passiert, wenn das Geld nicht rechtzeitig da ist?
Dann verzögert sich Ihre Eintragung als Eigentümer, und es fallen Säumniszuschläge an. Außerdem kann sich das Finanzamt an den Verkäufer halten.
Ohne Unbedenklichkeitsbescheinigung keine Eintragung
Ins Grundbuch eingetragen werden Sie erst, wenn dem Grundbuchamt die Unbedenklichkeitsbescheinigung vorliegt (§ 22 Abs. 1 GrEStG). Nach Angaben des Landesamts für Steuern Niedersachsen erteilt das Finanzamt sie nach Zahlung und schickt sie von sich aus an den Notar.
Das Finanzamt muss die Bescheinigung auch erteilen, wenn die Steuer sichergestellt oder gestundet ist, und darf sie nach seinem Ermessen in weiteren Fällen erteilen, wenn die Steuerforderung nicht gefährdet ist (§ 22 Abs. 2 GrEStG). Ob es in Ihrem Fall zu einer Stundung, einer Sicherheit oder einer solchen Ermessensentscheidung kommt, ist offen. Planen Sie nicht damit.
Säumniszuschlag: 1 Prozent je angefangenem Monat
Zahlen Sie nach dem Fälligkeitstag, entsteht für jeden angefangenen Monat ein Säumniszuschlag von 1 Prozent des rückständigen, auf volle 50 Euro abgerundeten Betrags (§ 240 Abs. 1 AO). Bei einer Verspätung von bis zu drei Tagen wird er nicht erhoben.
Eine Überweisung gilt erst an dem Tag als gezahlt, an dem das Geld dem Finanzamt gutgeschrieben wird (§ 224 Abs. 2 Nr. 2 AO). Überweisen Sie deshalb einige Tage vor dem Fälligkeitstag.
Käufer und Verkäufer schulden die Steuer gemeinsam
Steuerschuldner sind Käufer und Verkäufer (§ 13 Nr. 1 GrEStG). Beide sind Gesamtschuldner, jeder schuldet dem Finanzamt die ganze Steuer (§ 44 Abs. 1 AO). Zahlen Sie nicht, kann sich das Finanzamt also an den Verkäufer halten, und das belastet eine Abwicklung, die bis dahin reibungslos lief.
Der Bescheid kommt nicht: woran kann das liegen?
Zunächst kann es schlicht an der Bearbeitung liegen, für die das Gesetz keine Zeit vorgibt. Einen weiteren Grund nennt das Landesamt für Steuern Niedersachsen: Die Wirksamkeit des Kaufvertrags hängt noch vom Eintritt einer Bedingung oder von einer Genehmigung ab. Dann entsteht die Steuer erst mit dem Eintritt der Bedingung oder mit der Genehmigung (§ 14 GrEStG), und vorher kann das Finanzamt nicht festsetzen. Anzeigen muss der Notar den Vertrag trotzdem (§ 18 Abs. 3 GrEStG).
Ein ausbleibender Bescheid heißt also nicht, dass die Steuer entfällt. Er kommt später, womöglich wenn die Reserve schon in Umzug oder Küche steckt. Fragen Sie im Zweifel beim Notar nach, wann er den Vertrag angezeigt hat und ob er bereits wirksam ist.
So planen Sie den Betrag in Ihre Finanzierung ein
Vier Punkte, mit denen die Steuer nicht zur Überraschung wird:
- Die Steuer als eigene Position führen. Nicht als Teil einer Prozentsumme für alle Nebenkosten, sondern mit eigenem Betrag und eigenem Termin. Einen Überblick, welche Nebenkosten zum Kaufpreis dazukommen, finden Sie auf meiner Seite zur Baufinanzierung.
- Die Reserve bis zur Eintragung verfügbar halten. Binden Sie das Geld nicht vorher in Umzug, Küche oder Renovierung.
- Vor dem Notartermin mit der Bank klären, ob sie Kaufnebenkosten mitfinanziert und was das für den Beleihungsauslauf heißt.
- Beim Kauf vom Bauträger die Reihenfolge der Zahlungen mit dem Notar durchgehen, weil der Kaufpreis dort in Raten nach Baufortschritt fließt, die Steuer aber auf einmal fällig wird.
Die Nebenkosten werden zu unterschiedlichen Zeitpunkten fällig:
| Position | Wann sie fällig wird |
|---|---|
| Grunderwerbsteuer | einen Monat nach Bekanntgabe des Bescheids (§ 15 GrEStG) |
| Notargebühren | mit Beendigung des Verfahrens oder des Geschäfts (§ 10 GNotKG), den Zahlungstermin nennt die Rechnung |
| Maklerprovision, falls ein Makler beteiligt war | Der Anspruch entsteht, wenn der Kaufvertrag durch die Tätigkeit des Maklers zustande kommt (§ 652 Abs. 1 BGB), den Zahlungstermin nennt die Rechnung. Übernehmen Sie beim Einfamilienhaus oder bei einer Wohnung einen Teil der Provision, die der Verkäufer mit dem Makler vereinbart hat, wird Ihr Anteil erst fällig, wenn der Verkäufer nachweist, dass er seinen Anteil gezahlt hat (§ 656d Abs. 1 BGB). |
| Kosten des Grundbuchamts | den Zahlungstermin nennt die Kostenrechnung des Amtsgerichts |
Häufige Fragen
Wann kommt der Grunderwerbsteuerbescheid nach dem Notartermin?
Auf die Woche genau lässt sich das nicht sagen. Der Notar muss den Vertrag innerhalb von zwei Wochen anzeigen (§ 18 Abs. 3 GrEStG), danach setzt das Finanzamt die Steuer fest, ohne gesetzlich vorgegebene Bearbeitungszeit. Hängt der Vertrag noch von einer Bedingung oder Genehmigung ab, kommt der Bescheid erst danach (§ 14 GrEStG).
Ist die Grunderwerbsteuer vor oder nach der Kaufpreiszahlung fällig?
Das lässt sich nicht allgemein sagen. Die Fälligkeit hängt am Steuerbescheid, die Kaufpreiszahlung an den Voraussetzungen im Kaufvertrag. Beide Abläufe laufen unabhängig voneinander, deshalb sollte das Geld für die Steuer zu beiden Zeitpunkten verfügbar sein.
Kann ich die Grunderwerbsteuer über meine Baufinanzierung mitfinanzieren?
Manche Banken finanzieren Kaufnebenkosten im Einzelfall mit, meist setzen sie aber voraus, dass Sie diese selbst aufbringen. Finanziert die Bank die Steuer mit, steigt der Beleihungsauslauf, und das fließt in ihre Bedingungen ein. Das Landesamt für Steuern Niedersachsen schreibt, die Mittel seien bereitzustellen und gegebenenfalls in die Finanzierung einzubinden. Klären Sie das vor dem Notartermin.
Grunderwerbsteuer bezahlt: Wie geht es weiter?
Nach der Zahlung erteilt das Finanzamt die Unbedenklichkeitsbescheinigung und schickt sie von sich aus an den Notar. Der Notar legt sie dem Grundbuchamt vor. Eingetragen werden Sie, sobald auch die übrigen Voraussetzungen erfüllt sind. Selbst einreichen müssen Sie dafür nichts.
Was passiert, wenn ich die Grunderwerbsteuer nicht rechtzeitig zahle?
Für jeden angefangenen Monat Verspätung fällt ein Säumniszuschlag von 1 Prozent des rückständigen, auf 50 Euro abgerundeten Betrags an, bis zu drei Tage bleiben ohne Zuschlag (§ 240 AO). Solange nicht gezahlt ist, erteilt das Finanzamt in der Regel keine Unbedenklichkeitsbescheinigung, und Ihre Eintragung verzögert sich. Außerdem kann sich das Finanzamt an den Verkäufer halten, weil beide die Steuer schulden.
Wer zahlt die Grunderwerbsteuer, wenn im Kaufvertrag nichts dazu steht?
Gegenüber dem Finanzamt schulden Käufer und Verkäufer die Steuer gemeinsam (§ 13 Nr. 1 GrEStG). Wer sie im Verhältnis zueinander trägt, regelt in der Praxis der Kaufvertrag, üblich ist der Käufer. Steht dazu nichts im Vertrag, klären Sie das mit Ihrem Notar oder einem Rechtsanwalt.
Ich rechne Ihr Eigenkapital bis zur Eintragung mit Ihnen durch
Wenn Sie gerade rechnen, ob Ihr Eigenkapital bis zur Grundbucheintragung reicht, sehe ich mir das gern mit Ihnen an. Ich sage Ihnen, welcher Teil Ihrer Kaufnebenkosten sich sinnvoll finanzieren lässt und welcher nicht.
Für das erste Gespräch nehme ich mir eine volle Stunde Zeit und wähle für Sie aus über 450 Banken, Versicherungen und Bausparkassen aus. Von der ersten Kalkulation bis nach der Auszahlung haben Sie denselben Ansprechpartner. Für Sie ist das kostenfrei. Bezahlt werde ich von der Gesellschaft, über die Ihre Finanzierung läuft, und nur, wenn eine zustande kommt.
Über den Autor: Michael Adelsberger, unabhängiger Baufinanzierungsvermittler in Peine
Quellen
Alle Quellen abgerufen am 23.09.2026, Gesetzestexte des Bundes von gesetze-im-internet.de.
- § 3 GrEStG, Allgemeine Ausnahmen von der Besteuerung
- § 9 GrEStG, Gegenleistung
- § 11 GrEStG, Steuersatz, Abrundung
- § 13 GrEStG, Steuerschuldner
- § 14 GrEStG, Entstehung der Steuer in besonderen Fällen
- § 15 GrEStG, Fälligkeit
- § 18 GrEStG, Anzeigepflicht der Gerichte, Behörden und Notare
- § 22 GrEStG, Unbedenklichkeitsbescheinigung
- § 44 AO, Gesamtschuldner
- § 122 AO, Bekanntgabe des Verwaltungsakts
- § 224 AO, Leistungsort, Tag der Zahlung
- § 240 AO, Säumniszuschläge
- § 10 GNotKG, Fälligkeit der Notarkosten
- § 652 BGB, Entstehung des Lohnanspruchs
- § 656d BGB, Vereinbarungen über die Maklerkosten
- Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer (GrEStFG NI), NI-VORIS, Fassung ab 01.01.2014
- Landesamt für Steuern Niedersachsen, Häufige Fragen zur Grunderwerbsteuer
Dieser Beitrag gibt Gesetzestext und Ablauf wieder. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Ob und wie eine Regel in Ihrem Fall gilt, klären Ihr Steuerberater oder Ihr Notar.