
Sie haben ein älteres Haus gekauft oder stehen kurz davor. Dann stellt sich die Frage, was saniert wird, mit welcher Förderung und was die Bank dazu sagt. Alle drei Antworten hängen am Baujahr: Es entscheidet über die Pflichten nach dem Kauf, über die Förderprogramme und darüber, wie vorsichtig die Bank das Haus als Sicherheit ansetzt. Wie Zuschuss und Kredit bei einem Vorhaben zusammenspielen, beschreibe ich auf der Seite Modernisierung und Sanierung finanzieren.
Rechtsgrundlage der Pflichten ist das Gebäudemodernisierungsgesetz (GModG), wie das Gebäudeenergiegesetz (GEG) seit dem 29. Juli 2026 heißt. Die Förderangaben stammen aus den Merkblättern und Programmseiten von KfW und BAFA, geprüft am 6. Oktober 2026.
Fünf, zehn, zwanzig Jahre: die Altersgrenzen der Förderung
„Altbau“ ist kein Begriff der Förderprogramme. Die Programme fragen nach einem Stichtag, und der ist nicht überall derselbe.
Altersgrenzen der Förderung, Stand: Oktober 2026
| Förderweg | Voraussetzung am Gebäude | Maßgeblicher Zeitpunkt |
|---|---|---|
| BAFA, Einzelmaßnahmen an der Gebäudehülle (BAFA) | Bauantrag oder Bauanzeige liegt mindestens fünf Jahre zurück | Antragstellung |
| KfW 458, Heizungsförderung (Merkblatt 458, Stand 09/2026) | Bauantrag oder Bauanzeige liegt mindestens fünf Jahre zurück | Antragstellung |
| KfW 261, Sanierung zum Effizienzhaus (Merkblatt 261, Stand 09/2026) | Bauantrag oder Bauanzeige liegt mindestens fünf Jahre zurück | Antragstellung |
| Klimageschwindigkeitsbonus in der KfW 458 | Gas- oder Biomasseheizung seit mindestens 20 Jahren in Betrieb; Öl-, Kohle-, Gas-Etagen- und Nachtspeicherheizungen unabhängig vom Alter | Antragstellung |
| Steuerermäßigung nach § 35c EStG | Haus älter als zehn Jahre, gerechnet ab Beginn der Herstellung | Durchführung der Maßnahme |
Bei den drei Förderprogrammen zählt das Datum des Bauantrags oder der Bauanzeige, nicht der Einzug und nicht das Baujahr aus dem Exposé. Kaufen Sie ein jüngeres Haus, lassen Sie sich deshalb das Datum aus der Bauakte geben.
Der Steuerbonus rechnet anders. Das Haus muss bei der Durchführung der Maßnahme älter als zehn Jahre sein, maßgeblich ist der Beginn der Herstellung (§ 35c Abs. 1 EStG). Außerdem gilt er nur für Maßnahmen, die vor dem 1. Januar 2030 abgeschlossen sind (§ 52 Abs. 35a EStG). Zwischen fünf und zehn Jahren nach dem Bauantrag steht also die Förderung offen, der Steuerbonus noch nicht.
Bei einem Haus aus den Fünfziger- bis Achtzigerjahren sind diese Grenzen längst erfüllt. Dann zählt das Alter der Heizung: Für eine Gas- oder Biomasseheizung gibt es den Klimageschwindigkeitsbonus erst, wenn sie seit mindestens 20 Jahren in Betrieb ist, und nur für Eigentümer, die selbst im Haus wohnen (Merkblatt 458, Stand 09/2026). Einen ersten Anhaltspunkt gibt das Baujahr des Wärmeerzeugers im Energieausweis (§ 85 Abs. 1 GModG), maßgeblich ist das Datum der Inbetriebnahme. Was der Energieausweis sonst über ein Haus verrät, beschreibe ich im Beitrag zum Energieausweis beim Hauskauf.
Vier Haustypen, vier verschiedene Rechnungen
Im Raum Peine, Hannover, Braunschweig, Celle und Gifhorn begleite ich Finanzierungen für Häuser aus allen Jahrzehnten. Wie sich die Märkte unterscheiden, beschreibe ich auf den Seiten zur Baufinanzierung in Celle, zur Baufinanzierung in Braunschweig, zur Baufinanzierung in Gifhorn und zur Baufinanzierung im Raum Hannover. Hier geht es um das Haus selbst, geordnet nach dem, was förderrechtlich und für die Bank zählt. Welche Maßnahme technisch sinnvoll ist, beurteilt ein Energieeffizienz-Experte.
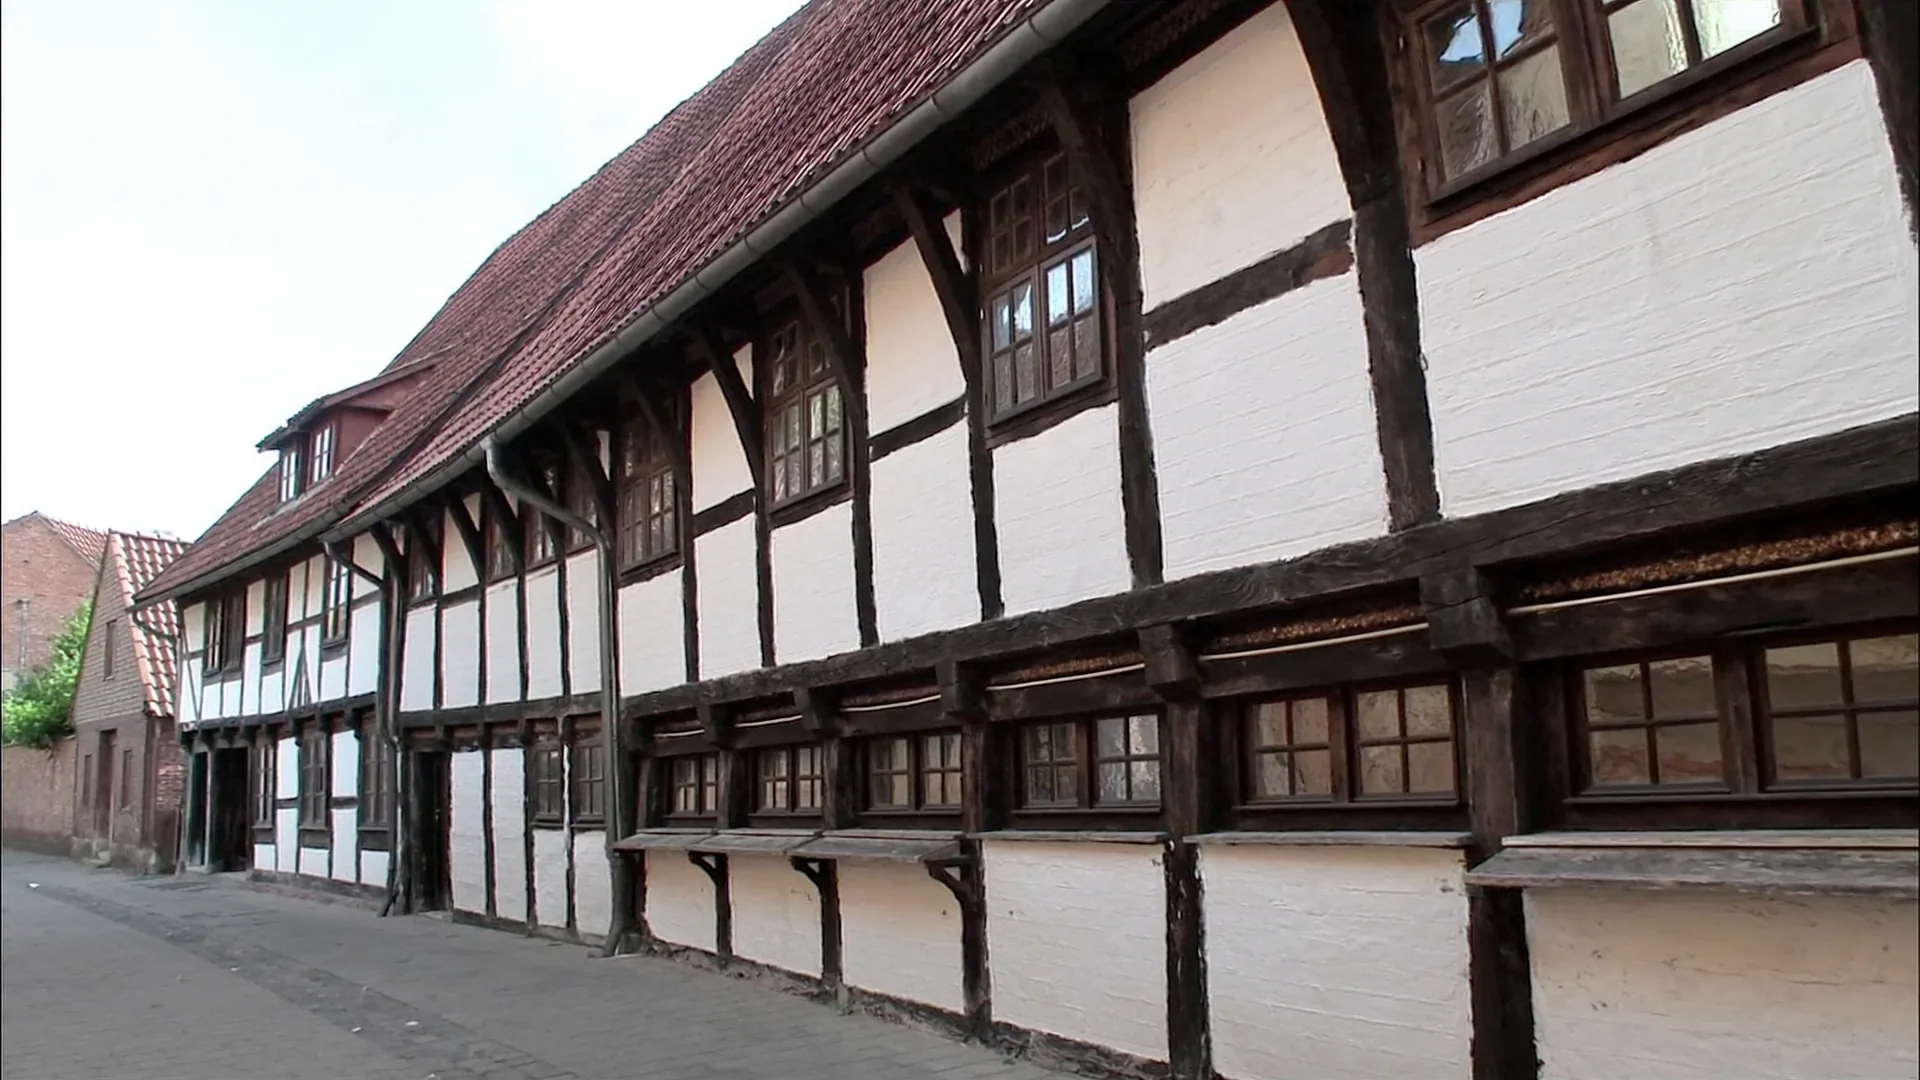
Fachwerk und Baudenkmal, etwa in der Celler Altstadt
Ist ein Fachwerkhaus ein Baudenkmal oder sonst besonders erhaltenswerte Bausubstanz, gelten Sonderregeln. Von den Anforderungen des GModG darf dann abgewichen werden, wenn ihre Erfüllung die Substanz oder das Erscheinungsbild beeinträchtigt oder andere Maßnahmen unverhältnismäßig aufwendig wären (§ 105 GModG).
Für solche Häuser kommt die eigene Förderstufe Effizienzhaus Denkmal in Betracht, mehr dazu weiter unten. Ist das Haus ein Baudenkmal und bewohnen Sie es selbst, ist außerdem die Steuerbegünstigung nach § 10f EStG möglich.
Bei der Bank beginnt die Schwierigkeit mit der Bewertung. Pfandbriefbanken dürfen ein Ein- oder Zweifamilienhaus nur dann am Vergleichswert ausrichten, wenn aktuelle Preise von mindestens fünf Objekten vorliegen, die auch in der Wohnfläche hinreichend übereinstimmen. Alternativ nutzen sie ein geprüftes, datenbankgestütztes Bewertungsmodell (§ 4 Abs. 2 und § 19 Abs. 2 BelWertV). Für ein Fachwerkhaus mit eigener Bauweise liegt diese Hürde höher als für ein Reihenhaus. In der Praxis bewertet nicht jede Bank ein denkmalgeschütztes Fachwerkhaus gleich: Manche Institute sind bei solchen Objekten zurückhaltend, andere haben Erfahrung damit.
Bauantrag vor November 1977: gebaut vor der Wärmeschutzverordnung
Das Gesetz zieht selbst eine Linie bei diesem Datum. Für Wohngebäude mit weniger als fünf Wohnungen, deren Bauantrag vor dem 1. November 1977 gestellt wurde, verlangt es beim Verkauf bis Ende 2026 einen Bedarfsausweis. Ausgenommen sind Häuser, die das Niveau der Wärmeschutzverordnung vom 11. August 1977 erreichen (§ 80 Abs. 3 GModG). Für Käufer solcher Häuser stehen drei Punkte an:
- Die Nachrüstpflichten. Unabhängig vom Baujahr muss eine oberste Geschossdecke ohne Mindestwärmeschutz nach DIN 4108-2 gedämmt werden, auf einen Wärmedurchgangskoeffizienten von höchstens 0,24 Watt pro Quadratmeter und Kelvin, alternativ das Dach darüber (§ 35 Abs. 1 GModG). Ebenso müssen bisher ungedämmte, zugängliche Heizungs- und Warmwasserleitungen in unbeheizten Räumen gedämmt werden, etwa in einem kalten Keller (§ 69 Abs. 2 GModG). Fehlen an der Zentralheizung die selbsttätige Regelung nach Außentemperatur und Zeit oder eine raumweise Regelung, etwa Thermostatventile, müssen Sie diese nachrüsten (§ 61 Abs. 2 und § 63 Abs. 3 GModG). Für Decke und Rohre gelten bei Häusern mit höchstens zwei Wohnungen Sonderregeln zur Frist, bei der Geschossdecke auch eine Ausnahme (§ 35 Abs. 3 und 4, § 69 Abs. 3 und 4 GModG). Ich erkläre sie unten in den häufigen Fragen.
- Die Wahl des Förderwegs. Für Dach, Fassade und Fenster gibt das BAFA 15 Prozent Zuschuss. Mit individuellem Sanierungsfahrplan kommen 5 Prozentpunkte dazu, bei einem Einfamilienhaus aber erst ab 30.000 Euro förderfähigen Ausgaben und nur auf den Betrag darüber (BAFA, Stand: Oktober 2026). Die Heizung fördert die KfW 458. Die Alternative ist die Sanierung zum Effizienzhaus mit dem Kredit 261. Beides zusammen geht nicht. Bei einem Haus mit großem Sanierungsbedarf ist das die erste Weiche.
- Die Förderung schon beim Kauf. Kaufen Sie das Haus erst noch und lebt mindestens ein Kind unter 18 in Ihrem Haushalt, kann die KfW 308 den Kauf fördern, wenn der Energieausweis Klasse F, G oder H zeigt. Der Antrag muss vor dem notariellen Kaufvertrag gestellt sein, außer der Vertrag steht unter der aufschiebenden Bedingung der Förderzusage. Innerhalb von 54 Monaten ab Zusage muss das Haus saniert sein (Merkblatt 308, Stand 08/2026). Was sonst dafür gilt, steht auf meiner Seite für den Fall, wenn Sie den Altbau erst noch kaufen.
Bauantrag ab November 1977 bis in die Neunziger: die Heizung zählt
Für Häuser mit Bauantrag ab November 1977 galt beim Bau mindestens die Wärmeschutzverordnung von 1977, an die bis Ende 2026 auch § 80 Abs. 3 GModG anknüpft. Die Nachrüstpflichten gelten für sie unter denselben Bedingungen wie für ältere Häuser. Förderrechtlich rückt hier oft die Heizung in den Mittelpunkt: Ist eine funktionstüchtige Gasheizung seit mindestens 20 Jahren in Betrieb oder heizt das Haus mit Öl, kann der Klimageschwindigkeitsbonus dazukommen, solange es ihn gibt.
Bauen Sie stattdessen wieder eine Gas- oder Ölheizung ein, ist das erlaubt. Für Anlagen, die nach dem 29. Juli 2026 eingebaut werden, muss ab 2029 aber ein steigender Teil der Wärme aus Biomethan, Bioöl, biogenem Flüssiggas oder Wasserstoff stammen. Der Anteil steigt von 10 Prozent ab 2029 auf 60 Prozent ab 2040 (§ 43 Abs. 1 GModG). Unter Bedingungen lässt sich die Pflicht auch über Solarthermie, eine Lüftung mit Wärmerückgewinnung oder eine Wärmepumpen-Hybridheizung erfüllen (Abs. 3 bis 5). Das gehört in die Rechnung der laufenden Kosten, nicht nur in die der Anschaffung.
Häuser mit Bauantrag ab etwa 2000 fasst die letzte Zeile der Tabelle zusammen.
Die vier Haustypen im Überblick, Stand: Oktober 2026
| Haustyp | Was nach dem Kauf ansteht | Förderweg | Thema bei der Bank |
|---|---|---|---|
| Fachwerk als Baudenkmal oder besonders erhaltenswerte Bausubstanz | Abweichen von den Anforderungen möglich (§ 105 GModG) | Effizienzhaus Denkmal (KfW 261, bei erhaltenswerter Bausubstanz mit Bestätigung der Kommune), bei Baudenkmälern § 10f EStG | wenige Vergleichsobjekte |
| Bauantrag vor 11/1977 | Dämmung der obersten Geschossdecke ohne Mindestwärmeschutz und ungedämmter Rohre in unbeheizten Räumen (§§ 35, 69 GModG); fehlende Heizungsregelung nachrüsten (§§ 61, 63) | BAFA und KfW 458 oder Effizienzhaus 261; beim Kauf KfW 308 | Restnutzungsdauer, Instandhaltungsrückstau |
| Bauantrag 11/1977 bis 1990er | Nachrüstpflichten unter denselben Bedingungen | KfW 458, Klimageschwindigkeitsbonus bei alter Heizung | Instandhaltungsrückstau, etwa an der Heizung (§ 4 Abs. 3 BelWertV) |
| jünger (Bauantrag ab etwa 2000) | Nachrüstpflichten unter denselben Bedingungen | ab fünf Jahren Förderung, ab zehn Jahren alternativ § 35c EStG | in der Regel kein Altersthema |
Für alle Haustypen gilt: Eine nach dem 29. Juli 2026 eingebaute Gas- oder Ölheizung braucht ab 2029 einen steigenden Anteil Biomethan, Bioöl oder Wasserstoff (§ 43 GModG).
Was seit Juli 2026 gilt und was zum Jahreswechsel wegfällt
Im Sommer 2026 haben sich zwei Dinge gleichzeitig geändert, die Förderung und das Gesetz.
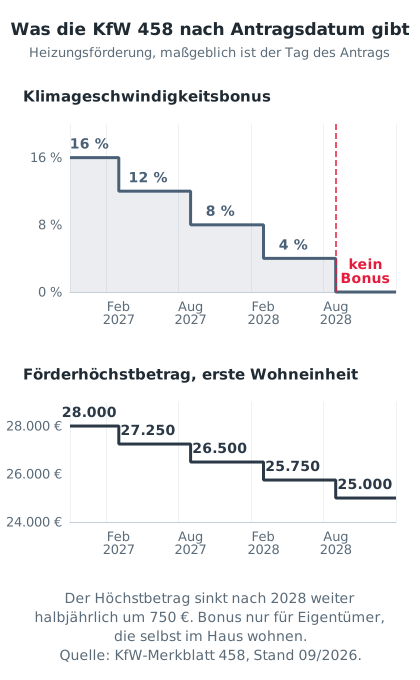
Die Förderung. Für Anträge ab dem 21. Juli 2026 gelten neue Bedingungen. Das BAFA führt die alten Regeln für Anträge bis zum 20. Juli 2026 getrennt weiter (BAFA, Förderprogramm im Überblick). Die KfW-Merkblätter 458 und 261 gelten in ihrer aktuellen Fassung seit dem 24. September 2026. Zwei Werte sinken nach festem Plan: Der Klimageschwindigkeitsbonus von 16 Prozent fällt ab dem 1. Februar 2027 halbjährlich um 4 Prozentpunkte, für Anträge ab dem 1. August 2028 gibt es ihn nicht mehr. Der Höchstbetrag der förderfähigen Kosten für die erste Wohneinheit sinkt im selben Takt um je 750 Euro, ausgehend von 28.000 Euro (Merkblatt 458, Stand 09/2026). Maßgeblich ist jeweils der Tag des Antrags.
Das Gesetz. Seit dem 29. Juli 2026 sind die §§ 71 bis 73 gestrichen. Damit entfallen die Vorgabe, eine neue Heizung zu mindestens 65 Prozent mit erneuerbaren Energien zu betreiben, und das Betriebsverbot für alte Heizkessel (BT-Drucksache 21/6278, BGBl. 2026 I Nr. 226). Beim Austausch entscheiden Sie selbst über die Heizungsart (§ 42 GModG).
Was zum 1. Januar 2027 wegfällt. Bei einem Haus mit höchstens zwei Wohnungen gelten bis Ende 2026 zwei Gesprächspflichten, jeweils nur, wenn das Gespräch kostenlos angeboten wird. Lassen Sie für neue Außenbauteile das ganze Gebäude berechnen, müssen Sie vor der Beauftragung der Planung ein informatorisches Beratungsgespräch mit einer Person führen, die Energieausweise ausstellen darf. Betriebe müssen im Angebot darauf hinweisen (§ 36 GModG). Kaufen Sie ein solches Haus, müssen Sie nach Übergabe des Energieausweises ein Beratungsgespräch zum Energieausweis führen (§ 80 Abs. 4 GModG). Beide Pflichten standen schon im GEG und entfallen zum 1. Januar 2027 (BGBl. 2026 I Nr. 226, Art. 2 Nr. 19 und 32, Art. 9 Abs. 2).
Effizienzhaus Denkmal: die Stufe für Baudenkmäler und erhaltenswerte Häuser
Für Baudenkmäler gibt es bei der KfW eine eigene Effizienzhaus-Stufe mit milderen Anforderungen. Der Jahres-Primärenergiebedarf darf bis zu 160 Prozent des Referenzgebäudes betragen (KfW, Das Effizienzhaus, abgerufen am 6. Oktober 2026).
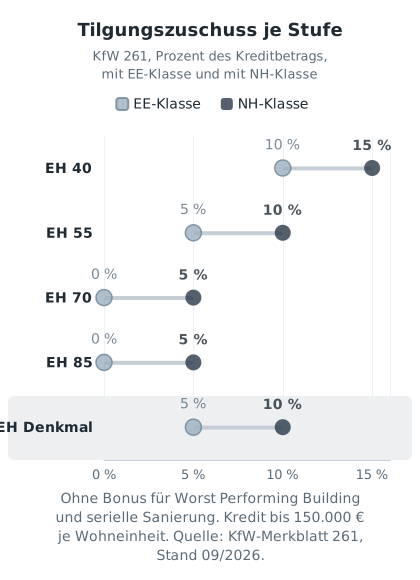
Wie bei allen Stufen setzt auch das Effizienzhaus Denkmal voraus, dass erneuerbare Energien oder unvermeidbare Abwärme mindestens 65 Prozent des Wärme- und Kältebedarfs decken. Der Kredit beträgt bis zu 150.000 Euro je Wohneinheit. Bei Erreichen der Stufe gibt es einen Tilgungszuschuss von 5 Prozent, mit Nachhaltigkeitsklasse (NH) von 10 Prozent, das sind höchstens 7.500 beziehungsweise 15.000 Euro je Wohneinheit (Merkblatt 261, Produktseite 261, Stand 09/2026). Ohne Boni ist das so viel wie beim Effizienzhaus 55 und mehr als bei den Stufen 70 EE und 85 EE, die keinen Tilgungszuschuss bekommen.
Die Stufe gilt nicht nur für Baudenkmäler, sondern auch für sonstige besonders erhaltenswerte Bausubstanz. Der Begriff ist rechtlich unbestimmt. Die KfW verweist auf die Kommune: Denkmalbehörde, Stadtplanungsamt oder Bauamt wissen, ob ein Haus in einem Sanierungs- oder Erhaltungsgebiet liegt, unter eine Altstadtsatzung fällt oder aus anderen Gründen als örtlich erhaltenswert gilt. Für die Förderung braucht es dann eine Bestätigung der Kommune (KfW, Das Effizienzhaus). Die Einordnung trifft also die Kommune, nicht die Bank und nicht ich.
Bei Baudenkmälern und besonders erhaltenswerter Bausubstanz lässt die KfW nur Experten aus der Energieeffizienz-Expertenliste zu, die dort in der Kategorie „Wohngebäude Denkmal“ geführt sind, auch bei einer anderen Effizienzhaus-Stufe. Einen Anspruch auf die Förderung gibt es nicht. Die KfW entscheidet im Rahmen der verfügbaren Mittel (Merkblatt 261, Stand 09/2026).
Zuschuss oder Steuerbonus: Sie müssen sich entscheiden
Für dieselbe Maßnahme bekommen Sie entweder Förderung oder den Steuerbonus. § 35c EStG ist ausgeschlossen, wenn für die Maßnahme zinsverbilligte Darlehen oder steuerfreie Zuschüsse fließen oder die Steuerbegünstigung nach § 10f genutzt wird (§ 35c Abs. 3 EStG). Die KfW schließt umgekehrt den Steuerbonus aus, auch zeitlich versetzt und auch aufgeteilt nach Material und Arbeitslohn (Merkblatt 261, Stand 09/2026).
Der Förderweg (BAFA, KfW 458, KfW 261): Antrag vor Beginn des Vorhabens, Auszahlung erst nach dem Nachweis der Umsetzung, begrenzt durch die Höchstbeträge je Wohneinheit.
Der Steuerweg (§ 35c EStG): Kein Antrag vorab, sondern die Steuererklärung mit einer Bescheinigung des ausführenden Fachunternehmens. Die Einkommensteuer sinkt über drei Jahre um 7, 7 und 6 Prozent der Aufwendungen, höchstens um 40.000 Euro je Haus, und nur, wenn Sie das Haus im jeweiligen Jahr ausschließlich selbst bewohnen (§ 35c EStG). Das Geld kommt also erst über drei Steuerjahre zurück, und nur soweit Sie Einkommensteuer zahlen.
Beim Baudenkmal kommt ein dritter Weg dazu. Bewohnen Sie ein Baudenkmal selbst, können Sie Aufwendungen für Baumaßnahmen wie Sonderausgaben abziehen, die zur Erhaltung des Denkmals oder zu seiner sinnvollen Nutzung erforderlich sind. Das geht im Jahr des Abschlusses und in den neun Folgejahren mit jeweils bis zu 9 Prozent, und nur bei einem Gebäude (§ 10f EStG). Die Arbeiten müssen mit der nach Landesrecht zuständigen Stelle abgestimmt sein, die das bescheinigt. Kosten, die durch Zuschüsse aus öffentlichen Kassen gedeckt sind, zählen nicht mit (§ 7i Abs. 1 und 2 EStG). Ob und wie ein KfW-Tilgungszuschuss den Abzug mindert, beurteilt Ihr Steuerberater.
Wichtig: Die steuerliche Beurteilung gehört zu Ihrem Steuerberater. Ich rechne die Finanzierung für jeden Weg durch, die Wahl zwischen Förderung und Steuerbonus treffen Sie mit ihm.
Was die Bank mit einem alten Haus macht
Die Bank setzt das Haus nicht mit dem Kaufpreis an, sondern mit einem vorsichtigen Wert. Für Pfandbriefbanken ist das der Beleihungswert: der Wert, der sich während der gesamten Laufzeit des Darlehens bei einem Verkauf voraussichtlich erzielen lässt, ohne vorübergehende Schwankungen und spekulative Elemente (§ 3 BelWertV). Für die Eigenkapitalberechnung aller Banken verlangt die EU-Bankenverordnung (CRR), Immobiliensicherheiten vorsichtig und konservativ zu bewerten, ohne erwartete Preissteigerungen und nicht über dem Marktwert (Art. 229 Abs. 1 CRR in der Fassung der Verordnung (EU) 2024/1623).
Bei einem Ein- oder Zweifamilienhaus, das sich zweifelsfrei zur Eigennutzung eignet, darf sich der Beleihungswert am Sach- oder am Vergleichswert orientieren. Fehlen genügend Vergleichsobjekte, bleibt der Sachwert (§ 4 Abs. 2 BelWertV). Vereinfacht sieht der Weg so aus:
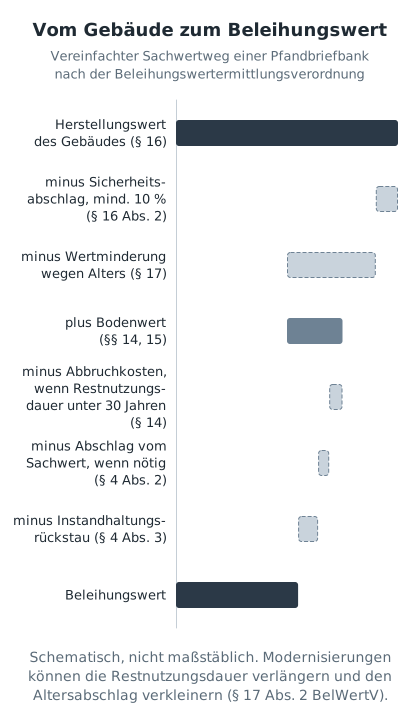
Drei Stellen treffen einen Altbau besonders:
- Die Restnutzungsdauer. Die Wertminderung wegen Alters richtet sich nach dem Verhältnis von Restnutzungsdauer zu Nutzungsdauer (§ 17 BelWertV). Bei der Ertragswertberechnung setzt die Verordnung für Wohnhäuser höchstens 80 Jahre Nutzungsdauer an (§ 12 Abs. 2 und Anlage 2 BelWertV). Liegt die Restnutzungsdauer unter 30 Jahren, werden die Abbruchkosten vom Sachwert abgezogen (§ 14 BelWertV). Die gute Nachricht steht in § 17 Abs. 2: Haben Instandsetzungen oder Modernisierungen die Nutzungsdauer verlängert, soll die verlängerte Restnutzungsdauer zugrunde gelegt werden. Unterlassene Instandhaltung verkürzt sie.
- Der Instandhaltungsrückstau. Erkennbarer Rückstau, Baumängel und Bauschäden werden mit den Kosten ihrer Beseitigung als gesonderter Abschlag vom Beleihungswert abgezogen (§ 4 Abs. 3 BelWertV). Die Verordnung stellt dabei auf bekannte oder vorsichtig geschätzte Kosten ab. Eine Kostenschätzung zu Ihrem Sanierungsvorhaben gibt der Bank dafür eine Grundlage.
- Die Besichtigung. Bei Darlehen bis 600.000 Euro einschließlich aller Vorlasten darf eine Pfandbriefbank statt eines Gutachtens eine vereinfachte Wertermittlung erstellen. Verzichtet sie bei einem Haus, das nicht in den letzten zehn Jahren fertiggestellt wurde, nach § 24 Abs. 3a auf die Innenbesichtigung, muss sie mindestens 10 Prozent abziehen (§ 24 BelWertV). Für Ihr Altbau-Vorhaben heißt das: Machen Sie die Besichtigung möglich und legen Sie Unterlagen zu bereits erneuerten Bauteilen bei.
Eine Sanierung wirkt also auch auf die Sicherheit. Bewertet eine Bank ein Haus neu, darf der Wert nach der CRR höchstens beim höheren von zwei Werten liegen: dem Durchschnitt der letzten sechs Jahre oder dem Wert bei Kreditvergabe. Darüber darf er nur, wenn Änderungen am Haus ihn eindeutig erhöhen, ausdrücklich genannt sind Verbesserungen der Energieeffizienz (Art. 229 Abs. 1 Buchst. e CRR). Das kann eine Rolle spielen, wenn Sie den Sanierungsbetrag in die Anschlussfinanzierung einbinden wollen. Haben Sie kein laufendes Darlehen mehr auf dem Haus, kann Kapital aus der eigenen Immobilie die Sanierung tragen.
Die Reihenfolge, die über das Geld entscheidet
Bautechnisch geht es meist um die Frage, ob erst das Dach oder erst die Fenster kommen. Förderrechtlich zählt eine andere Reihenfolge:
- Die Antragsunterlagen vorbereiten lassen. Bei BAFA-Einzelmaßnahmen und dem Kredit 261 übernimmt das ein Energieeffizienz-Experte, beim Heizungszuschuss 458 alternativ der Fachbetrieb. Planung und Beratung dürfen vor dem Antrag liegen (Merkblatt 261, Stand 09/2026). Bis Ende 2026 kann dabei das Beratungsgespräch nach § 36 GModG nötig sein.
- Den Weg festlegen. Einzelmaßnahmen, Effizienzhaus oder Steuerbonus, denn die Wege schließen sich für dieselbe Maßnahme aus.
- Den Vertrag mit Bedingung schließen. Liefer- oder Leistungsvertrag mit aufschiebender oder auflösender Bedingung der Förderzusage und einem voraussichtlichen Umsetzungsdatum. Bei BAFA und KfW 458 muss er bei Antragstellung vorliegen (BAFA-Merkblatt zur Antragstellung, Stand Juli 2026; Merkblatt 458, Stand 09/2026). Beim Kredit 261 ist er erlaubt, aber keine Pflicht. Fand vor dem Vertrag ein Beratungsgespräch mit dem Finanzierungspartner oder einem Finanzvermittler statt, dokumentiert auf dem KfW-Formular „Nachweis eines Beratungsgesprächs“, gilt beim Kredit 261 erst der Beginn der Bauarbeiten vor Ort als Vorhabenbeginn. Den Antrag stellen Sie dann vor dem Baubeginn (Merkblatt 261, Stand 09/2026).
- Den Antrag vor Beginn des Vorhabens stellen. Den Kredit 261 beantragen Sie über eine Bank oder einen anderen Finanzierungspartner.
- Den Rest finanzieren. Ein Zuschuss lässt sich mit dem KfW-Ergänzungskredit 358/359 kombinieren, beantragt innerhalb von zwölf Monaten nach der Zusage (Merkblatt 358/359, Stand 09/2026). Die Einzelheiten stehen in meinem Beitrag zum KfW-Ergänzungskredit.
- Nach Abschluss nachweisen. Experte oder Fachunternehmen bestätigen Umsetzung und Kosten. Erst dann fließt der Zuschuss oder wird der Tilgungszuschuss angerechnet.
Auf meiner Seite zur Modernisierung zeige ich, wie Förderung und Finanzierung ineinandergreifen.
Häufige Fragen
Ab welchem Baujahr gilt mein Haus als förderfähiges Bestandsgebäude?
Nicht das Baujahr zählt, sondern der Bauantrag. BAFA-Einzelmaßnahmen, KfW-Heizungsförderung 458 und Effizienzhaus-Kredit 261 setzen voraus, dass Bauantrag oder Bauanzeige bei Antragstellung mindestens fünf Jahre zurückliegen (Merkblatt 261, Stand 09/2026). Für den Steuerbonus nach § 35c EStG muss das Haus älter als zehn Jahre sein.
Muss ich mein altes Haus nach dem Kauf energetisch sanieren?
Eine allgemeine Sanierungspflicht gibt es nicht. Einzelne Nachrüstpflichten gelten aber: Eine oberste Geschossdecke ohne Mindestwärmeschutz müssen Sie dämmen, ebenso bisher ungedämmte, zugängliche Heizungs- und Warmwasserrohre in unbeheizten Räumen (§ 35 und § 69 GModG). Bei Häusern mit höchstens zwei Wohnungen, die der Eigentümer am 1. Februar 2002 selbst bewohnt hat, gilt dafür eine Frist von zwei Jahren ab dem ersten Eigentümerwechsel nach diesem Tag. Wohnen Sie selbst in einem Haus mit höchstens zwei Wohnungen, entfällt die Pflicht für die Geschossdecke, soweit sich die Dämmung nicht in angemessener Frist durch die Einsparung erwirtschaften lässt (§ 35 Abs. 4 GModG). Fehlt an der Zentralheizung die selbsttätige Regelung nach Außentemperatur und Zeit oder eine raumweise Regelung wie Thermostatventile, müssen Sie auch diese nachrüsten (§ 61 und § 63 GModG). Erneuern Sie Außenbauteile, gelten dafür Höchstwerte für den Wärmedurchgang (§ 36 GModG).
Was gilt beim Heizungstausch, seit die 65-Prozent-Regel weggefallen ist?
Seit dem 29. Juli 2026 entscheiden Sie selbst über die Heizungsart. Bauen Sie eine neue Gas- oder Ölheizung ein, muss ab 2029 ein steigender Teil der Wärme aus Biomethan, Bioöl oder Wasserstoff stammen, zunächst mindestens 10 Prozent, ab 2040 mindestens 60 Prozent. Unter Bedingungen zählen auch Solarthermie oder eine Wärmepumpen-Hybridheizung (§ 43 GModG). Das Betriebsverbot für alte Heizkessel ist gestrichen.
Lohnt sich die Effizienzhaus-Stufe Denkmal bei einem Fachwerkhaus?
Ob sie sich lohnt, zeigt erst die Rechnung aus Sanierungskosten und Finanzierung. Voraussetzung ist, dass das Haus ein Baudenkmal ist oder die Kommune es als besonders erhaltenswerte Bausubstanz bestätigt. Die Stufe stellt die mildesten Anforderungen aller Effizienzhaus-Stufen und lässt 160 Prozent des Primärenergiebedarfs des Referenzgebäudes zu (KfW, Das Effizienzhaus, abgerufen am 6. Oktober 2026). Der Tilgungszuschuss liegt bei 5 Prozent, mit Nachhaltigkeitsklasse bei 10 Prozent, und damit ohne Boni über den Stufen 70 EE und 85 EE (Merkblatt 261, Stand 09/2026).
Warum bewertet die Bank mein Haus von 1955 niedriger, als ich erwartet habe?
Die Bank rechnet mit einem vorsichtigen Beleihungswert, nicht mit dem Kaufpreis. Für Pfandbriefbanken schreibt die Beleihungswertermittlungsverordnung vor, bei einem alten Haus Alterswertminderung, Instandhaltungsrückstau und bei weniger als 30 Jahren Restnutzungsdauer die Abbruchkosten abzuziehen (§§ 4, 14 und 17 BelWertV). Modernisierungen können die Restnutzungsdauer verlängern und den Wert wieder heben.
Förderung oder Steuerbonus: Was ist bei einer Altbausanierung sinnvoller?
Für dieselbe Maßnahme müssen Sie sich entscheiden, beides zusammen ist ausgeschlossen (§ 35c Abs. 3 EStG). Der Steuerbonus bringt bis zu 20 Prozent der Kosten über drei Jahre, höchstens 40.000 Euro, und wirkt nur bei entsprechender Steuerlast. Welcher Weg passt, klären Sie mit Ihrem Steuerberater. Ich rechne die Finanzierung für beide Wege.
Baujahr, Substanz, Förderung, Bank: eine Rechnung
Vier Dinge gehören zusammen gerechnet: das Baujahr, der tatsächliche Zustand der Substanz, das Förderpaket, das darauf passt, und der Betrag, den am Ende die Bank tragen muss. Betrachten Sie nur eines davon, rechnen Sie an der eigenen Sanierung vorbei.
Dafür nehme ich mir eine volle Stunde Zeit, und für Sie ist das kostenfrei. Ich arbeite bankunabhängig, habe über 30 Jahre Erfahrung in der Finanzberatung und vergleiche über 450 Banken, Versicherungen und Bausparkassen. Sie sprechen dabei immer mit mir. Bringen Sie mit, was Sie haben: Baujahr, Grundriss, Energieausweis, Kostenvoranschläge. Je konkreter der Ausgangspunkt, desto belastbarer ist das Ergebnis.
Über den Autor: Michael Adelsberger, unabhängiger Baufinanzierungsvermittler in Peine
Quellen
- § 35 GModG, Nachrüstung eines bestehenden Gebäudes
- § 36 GModG, Anforderungen bei Änderung
- § 42 GModG, Grundsatz (Ersatz einer Heizungsanlage)
- § 43 GModG, Einbau einer Heizungsanlage mit Gas, Heizöl oder Flüssiggas
- § 61 GModG, Verringerung und Abschaltung der Wärmezufuhr sowie Ein- und Ausschaltung elektrischer Antriebe
- § 63 GModG, Raumweise Regelung der Raumtemperatur
- § 69 GModG, Wärmeverteilungs- und Warmwasserleitungen sowie Armaturen
- § 80 GModG, Ausstellung und Verwendung von Energieausweisen
- § 85 GModG, Angaben im Energieausweis
- § 105 GModG, Baudenkmäler und sonstige besonders erhaltenswerte Bausubstanz
- Bundesgesetzblatt 2026 I Nr. 226, Gesetz vom 23. Juli 2026
- BT-Drucksache 21/6278, Gesetzentwurf der Bundesregierung
- KfW, Merkblatt Kredit Nr. 261, Wohngebäude Kredit Effizienzhaus, Stand 09/2026
- KfW, Produktseite Wohngebäude Kredit (261)
- KfW, Das Effizienzhaus
- KfW, Merkblatt Zuschuss Nr. 458, Heizungsförderung, Stand 09/2026
- KfW, Merkblatt Kredit Nr. 308, Jung kauft Alt, Stand 08/2026
- KfW, Merkblatt Kredit Nr. 358/359, Ergänzungskredit, Stand 09/2026
- BAFA, Einzelmaßnahmen an der Gebäudehülle
- BAFA, Förderprogramm im Überblick
- BAFA, Allgemeines Merkblatt zur Antragstellung BEG EM, Stand Juli 2026
- Energieeffizienz-Expertenliste für Förderprogramme des Bundes
- § 35c EStG, Steuerermäßigung für energetische Maßnahmen
- § 52 EStG, Anwendungsvorschriften
- § 10f EStG, Steuerbegünstigung für zu eigenen Wohnzwecken genutzte Baudenkmale und Gebäude in Sanierungsgebieten
- § 7i EStG, Erhöhte Absetzungen bei Baudenkmalen
- § 3 BelWertV, Grundsatz der Beleihungswertermittlung
- § 4 BelWertV, Verfahren zur Ermittlung des Beleihungswerts
- § 14 BelWertV, Grundlagen der Sachwertermittlung
- § 17 BelWertV, Wertminderung wegen Alters
- § 24 BelWertV, Kleindarlehen
- Anlage 2 BelWertV, Maximalsätze für die Nutzungsdauer
- Verordnung (EU) 2024/1623 zur Änderung der CRR, Art. 229
Gesetzeslage und Förderbedingungen geben den Stand vom 6. Oktober 2026 wieder. Klimageschwindigkeitsbonus und Förderhöchstbetrag sinken ab Februar 2027, deshalb prüfe ich diesen Beitrag im Januar 2027 erneut. Prüfen Sie die Angaben vor einer Entscheidung an der Quelle. Dieser Beitrag beschreibt Rechtslage und Ablauf und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.