Ihre Zinsbindung läuft aus, eine andere Bank bietet Ihnen bessere Konditionen, und Ihre bisherige Bank müsste dafür die Grundschuld abgeben. Dieser Beitrag zeigt, was die Abtretung nach dem Gesetz kostet, wie sie abläuft und an welchen Stellen ein Bankwechsel ins Stocken geraten kann.
Abtreten oder löschen und neu eintragen: Was der Unterschied kostet
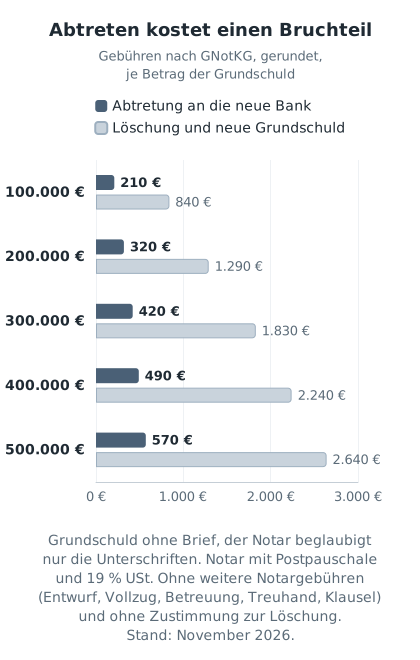
Die Abtretung kostet etwa ein Viertel bis gut ein Fünftel dessen, was Löschung und neue Grundschuld zusammen kosten. Bei der Abtretung bleibt die Grundschuld im Grundbuch stehen, nur der Gläubiger wechselt. Wer stattdessen löschen und neu eintragen lässt, zahlt die Löschung, die Beurkundung einer neuen Grundschuld beim Notar und deren Eintragung.
| Betrag der Grundschuld | Abtretung an die neue Bank | Löschung und neue Grundschuld |
|---|---|---|
| 100.000 Euro | rund 210 Euro | rund 840 Euro |
| 200.000 Euro | rund 320 Euro | rund 1.290 Euro |
| 300.000 Euro | rund 420 Euro | rund 1.830 Euro |
| 400.000 Euro | rund 490 Euro | rund 2.240 Euro |
| 500.000 Euro | rund 570 Euro | rund 2.640 Euro |
Gerechnet für eine Grundschuld ohne Brief, Stand November 2026. Annahme: Ihre bisherige Bank liefert ihre Erklärung auf eigenem Formular, der Notar beglaubigt nur die Unterschriften. Notargebühren mit Postpauschale und 19 Prozent Umsatzsteuer, Gebühren des Grundbuchamts ohne Umsatzsteuer. Nicht enthalten sind Entwurfs-, Vollzugs-, Betreuungs-, Treuhand- und Klauselgebühren und bei der Löschung Ihre Zustimmung als Eigentümer.
Woraus sich die Beträge zusammensetzen
Grundbuchamt und Notar rechnen nach dem Gerichts- und Notarkostengesetz. Ausgangspunkt ist der Nennbetrag der Grundschuld (§ 53 Abs. 1 GNotKG), aus dem Tabelle B eine volle Gebühr ableitet: bei 200.000 Euro 435 Euro (Anlage 2 GNotKG). Die einzelnen Posten stehen im Kostenverzeichnis (Anlage 1 GNotKG):
- Grundbuchamt, Abtretung: eine halbe Gebühr für die Eintragung der Veränderung (Nr. 14130). Bei 200.000 Euro sind das 217,50 Euro.
- Notar, Beglaubigung der Bankerklärung: 0,2 Gebühr, mindestens 20 und höchstens 70 Euro (Nr. 25100), dazu eine Postpauschale von 20 Prozent der Gebühr, höchstens 20 Euro (Nr. 32005), und Umsatzsteuer. Ab gut 140.000 Euro greift der Höchstbetrag.
- Löschung und neue Grundschuld: eine halbe Gebühr für die Löschung (Nr. 14140), eine volle Gebühr für die Beurkundung der neuen Grundschuld beim Notar (Nr. 21200) und eine volle Gebühr für ihre Eintragung (Nr. 14121). Auch hier braucht das Grundbuchamt eine beglaubigte Erklärung der bisherigen Bank, die Löschungsbewilligung.
Deshalb führen Prozentangaben in die Irre. Im Netz kursiert die Faustregel von 0,2 bis 0,5 Prozent der Grundschuld, bei 200.000 Euro also 400 bis 1.000 Euro. Nach dem Gesetz kostet die reine Abtretung rund 320 Euro, weil die Tabelle mit steigendem Betrag langsamer wächst und die Beglaubigung gedeckelt ist.
Was die Rechnung erhöhen oder senken kann
- Der Notar entwirft die Erklärung. Liefert die Bank kein eigenes Formular oder prüft oder ändert der Notar es, berechnet er eine Entwurfsgebühr statt der gedeckelten Beglaubigung (Nr. 24101, 24102 und Vorbemerkung 2.4.1). Die kann ein Mehrfaches betragen.
- Ein Notar wickelt den Treuhandauftrag ab. Gibt die bisherige Bank ihre Unterlagen einem Notar mit Auflagen, kann eine Treuhandgebühr von einer halben Gebühr aus dem Wert des Sicherungsinteresses anfallen (Nr. 22201, § 113 Abs. 2 GNotKG). Geht die Erklärung direkt an die neue Bank, fällt sie beim Notar nicht an.
- Die neue Bank lässt die Vollstreckungsklausel umschreiben. Enthält Ihre Grundschuldurkunde eine Unterwerfung unter die sofortige Zwangsvollstreckung, braucht die neue Bank für die Vollstreckung eine Klausel auf ihren Namen. Der Notar berechnet dafür eine halbe Gebühr (Nr. 23803). Er muss die Klausel erteilen, wenn die Rechtsnachfolge durch öffentliche oder öffentlich beglaubigte Urkunden nachgewiesen ist (BGH, Beschluss vom 29.06.2011, VII ZB 89/10).
- Es gibt einen Grundschuldbrief, also eine Urkunde über die Grundschuld. Dann kann die Grundschuld außerhalb des Grundbuchs abgetreten werden: schriftliche Erklärung und Übergabe des Briefs genügen (§ 1154 Abs. 1 BGB, für die Grundschuld über § 1192 Abs. 1 BGB). Die Gebühr des Grundbuchamts fällt nur an, wenn die Abtretung trotzdem eingetragen wird.
- Die bisherige Bank siegelt selbst. Erklärungen einer Behörde braucht das Grundbuchamt nur unterschrieben und gesiegelt (§ 29 Abs. 3 GBO). Darf Ihre bisherige Bank ihre Erklärung so abgeben, entfällt die Beglaubigung beim Notar.
Wer die Kosten trägt
Wer welche Gebühr am Ende bezahlt, regeln die Verträge. Fragen Sie Ihre neue Bank vor der Unterschrift, welche Kosten der Umschuldung sie Ihnen berechnet und ob sie einen Teil davon übernimmt.
Für Entgelte Ihrer bisherigen Bank setzt die Rechtsprechung eine Grenze. Eine Sparkasse hatte in ihrem Preisverzeichnis 100 Euro als „Bearbeitungsentgelt für Treuhandaufträge Ablösung Kundendarlehen“ verlangt.
Der Bundesgerichtshof hat diese Klausel gegenüber Verbrauchern für unwirksam erklärt. Die Freigabe der Sicherheit gehört zu den Pflichten der Bank, ihr Aufwand ist nach dem Urteil regelmäßig mit dem Zins abzugelten (BGH, Urteil vom 10.09.2019, XI ZR 7/19, Rn. 25). Die Gebühren von Notar und Grundbuchamt sind davon nicht berührt.
So läuft die Abtretung ab
Neben Ihnen sind vier Stellen beteiligt: Ihre neue Bank, Ihre bisherige Bank, ein Notar und das Grundbuchamt. Solange Sie die gesicherten Forderungen nicht erfüllt haben, muss Ihre bisherige Bank ihre Sicherheiten in aller Regel nicht freigeben (BGH, XI ZR 7/19, Rn. 23). Deshalb läuft der Wechsel in der Praxis über einen Treuhandauftrag: Die bisherige Bank gibt ihre Erklärung mit der Auflage heraus, sie erst nach Zahlung der Ablösesumme zu verwenden. Welche Wege es bei auslaufender Zinsbindung insgesamt gibt, zeigt meine Seite Prolongation, Umschuldung und Forward-Darlehen im Vergleich.
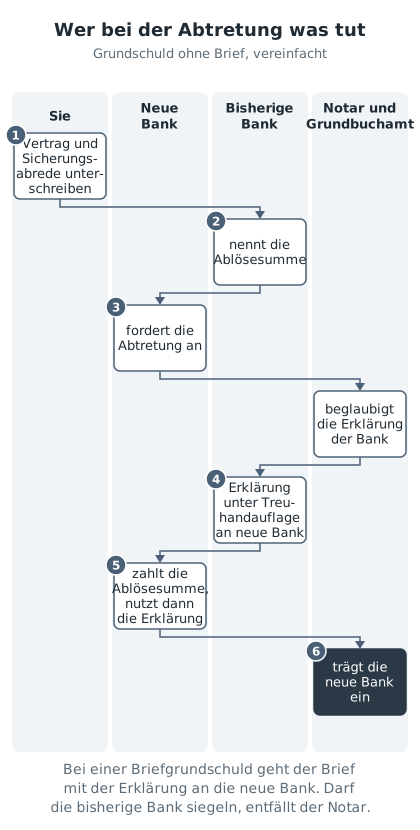
- Die neue Bank sagt zu. Sie unterschreiben den Darlehensvertrag und eine neue Sicherungsabrede, auch Sicherungsvertrag genannt. Darin steht, wofür die übernommene Grundschuld künftig haftet.
- Ihre bisherige Bank nennt die Ablösesumme zum Stichtag, also zum Ende der Zinsbindung oder zum Termin Ihrer Kündigung. Wann Sie nach zehn Jahren kündigen können, erkläre ich im Beitrag Darlehen nach zehn Jahren kündigen.
- Die neue Bank fordert die Abtretung an. Das Recht, nach der Ablösung die Abtretung an einen Dritten zu verlangen, steht Ihnen als Sicherungsgeber zu, also als derjenige, der die Grundschuld als Sicherheit gestellt hat (BGH, XI ZR 7/19, Rn. 23; V ZR 178/13, Rn. 11).
- Die bisherige Bank gibt die Erklärung unter Treuhandauflage heraus. Sie schickt die beglaubigte oder gesiegelte Abtretungserklärung, bei einer Briefgrundschuld auch den Brief, mit der Auflage, sie erst nach Zahlung der Ablösesumme zu verwenden. Der Bundesgerichtshof sieht diesen Treuhandauftrag in der Regel als Teil der Rückgabepflicht der Bank (XI ZR 7/19, Rn. 24).
- Die neue Bank zahlt die Ablösesumme. Erst danach darf sie die Erklärung verwenden.
- Das Grundbuchamt trägt die neue Bank ein. Bei einer Grundschuld ohne Brief geht das Recht erst mit der Eintragung über (§ 1154 Abs. 3 BGB, § 873 BGB).
Wie viel Zeit Sie einplanen sollten
Eine feste Dauer kann Ihnen niemand seriös zusagen. Die Zeit hängt an drei Stellen: wie schnell Ihre bisherige Bank die Erklärung herausgibt, wann der Notar beglaubigt und wie lange das Grundbuchamt braucht.
Für Häuser in Peine, Edemissen, Hohenhameln, Ilsede und Lengede ist das Grundbuchamt beim Amtsgericht Peine zuständig, für Vechelde und Wendeburg das Amtsgericht Braunschweig. Das Amtsgericht Peine schreibt auf seiner Seite: „Die Bearbeitungszeiten sind zurzeit verzögert.“ (Amtsgericht Peine, Grundbuch, abgerufen am 12.11.2026).
Fragen Sie Ihre neue Bank deshalb früh, ob sie schon gegen die Treuhandunterlagen auszahlt oder erst nach der Eintragung. Davon hängt ab, ob ein langsames Grundbuchamt Ihren Ablösetermin gefährdet. Planen Sie rückwärts vom Ablösetermin und stoßen Sie den Wechsel nicht erst im letzten Monat an.
Die Stellen, an denen es hakt
Neben den Gebühren gibt es fünf Stellen, an denen ein Bankwechsel ins Stocken geraten kann. Die meisten erkennen Sie vorher in Ihren Unterlagen.
| Stelle | Woran Sie es vorher erkennen | Was dann hilft |
|---|---|---|
| Grundschuld sichert noch mehr | Zweckerklärung im Sicherungsvertrag nennt weitere Forderungen, bei der Bank laufen weitere Kredite | diese mit ablösen oder eine Freigabe vereinbaren |
| Grundschuld zu niedrig | Betrag im Grundbuch kleiner als der neue Kredit | zusätzliche Grundschuld für den Rest |
| Grundschuld viel höher | Betrag im Grundbuch deutlich über der Restschuld | vollständig abtreten |
| Grundschuldbrief | im Grundbuch steht kein Ausschluss des Briefs | Brief früh bei der Bank erfragen |
| Rückgabe anders geregelt | Sicherungsvertrag nennt nur die Löschung, Anspruch wurde früher abgetreten | Klausel prüfen lassen, Berechtigten einbinden |
Die Grundschuld sichert noch mehr als Ihr Baudarlehen
Manche Sicherungsverträge lassen die Grundschuld nicht nur für ein bestimmtes Darlehen haften, sondern für weitere Forderungen der Bank. Dann kann die Rückgabe nach dem Bundesgerichtshof erst verlangt werden, wenn eine erneute Nutzung als Sicherheit endgültig nicht mehr in Betracht kommt, etwa wenn die Geschäftsbeziehung endet (BGH, Urteil vom 19.04.2013, V ZR 47/12, Rn. 12). Lesen Sie deshalb vor dem Wechsel die Zweckerklärung zu Ihrer Grundschuld, also den Teil des Sicherungsvertrags, der festlegt, wofür sie haftet. Laufen bei der bisherigen Bank weitere Kredite, klären Sie früh, ob sie die Grundschuld trotzdem freigibt.
Die Grundschuld ist niedriger als der neue Kredit
Das kommt vor, wenn Sie bei der Anschlussfinanzierung zusätzlich Geld aufnehmen, etwa für eine Modernisierung. Die abgetretene Grundschuld deckt dann nur einen Teil.
Für den Rest braucht die neue Bank eine zusätzliche Grundschuld, mit Beurkundung beim Notar und Eintragung nach dem zusätzlichen Betrag. Diese steht im Rang hinter den bestehenden Rechten. Was der Rang für die Bank bedeutet, erkläre ich im Beitrag zum KfW-Ergänzungskredit.
Die Grundschuld ist viel höher als Ihre Restschuld
Nach Jahren der Tilgung ist das die Regel: Die Grundschuld steht in Höhe des ursprünglichen Darlehens im Grundbuch, die Restschuld ist kleiner. Für die Abtretung ist das kein Hindernis. Wofür die neue Bank die Grundschuld nutzen darf, regelt die neue Sicherungsabrede. Einwände daraus können Sie auch jedem späteren Erwerber der Grundschuld entgegenhalten (§ 1192 Abs. 1a BGB).
Wer nur einen Teil abtreten und den Rest löschen lässt, spart keine Gebühren. Nach meiner Rechnung mit Tabelle B kostet bei einer Grundschuld von 200.000 Euro die volle Abtretung beim Grundbuchamt 217,50 Euro. Werden 120.000 Euro abgetreten und 80.000 Euro gelöscht, sind es 259,50 Euro, dazu Ihre beglaubigte Zustimmung zur Löschung. Dabei setze ich für die Teilabtretung den abgetretenen Betrag an; eine ausdrückliche Regel dazu enthält das GNotKG nicht.
Es gibt einen Grundschuldbrief, oder er ist nicht mehr da
Ob für Ihre Grundschuld ein Brief erteilt wurde, ergibt sich aus dem Grundbuch: Ist die Erteilung ausgeschlossen, ist das dort eingetragen (§ 1116 Abs. 2 BGB). Gibt es einen Brief, geht er zusammen mit der Abtretungserklärung an die neue Bank (§ 1154 Abs. 1 BGB).
Ist der Brief verloren, kann ihn nur ein Gericht im Aufgebotsverfahren für kraftlos erklären (§ 1162 BGB). Nach Bundesrecht beträgt die Aufgebotsfrist mindestens sechs Wochen, und die Entscheidung wird erst mit Rechtskraft wirksam (§ 437 FamFG, § 439 FamFG). Für Grundschuldbriefe kann Landesrecht eine andere Frist bestimmen (§ 484 Abs. 2 FamFG). Rechnen Sie mit mehreren Monaten.
Der Sicherungsvertrag regelt die Rückgabe anders
Nach der Rechtsprechung können Sie wählen, ob die Grundschuld gelöscht wird, ob die Bank auf sie verzichtet, sodass sie auf Sie als Eigentümer übergeht, oder ob sie an Sie oder einen Dritten abgetreten wird (BGH, Urteil vom 18.07.2014, V ZR 178/13, Rn. 11). Manche Formularverträge beschränken dieses Wahlrecht auf die Löschung.
Eine solche Klausel hält nach dem Bundesgerichtshof jedenfalls dann nicht, wenn sie auch Fälle erfasst, in denen der Sicherungsgeber bei der Rückgabe nicht mehr Eigentümer ist. Ob eine solche Beschränkung stets unwirksam ist, also auch dann, wenn Eigentümer und Sicherungsgeber dieselbe Person sind, hat er offengelassen (Rn. 18). Steht so etwas in Ihrem Vertrag, lassen Sie es vor dem Wechsel prüfen.
Ein zweiter Stolperstein: Haben Sie den Anspruch auf Rückgabe der Grundschuld früher abgetreten, etwa an einen nachrangigen Gläubiger, steht er diesem Gläubiger zu. Wurde Ihrer bisherigen Bank die Abtretung mitgeteilt, kann der Sicherungsvertrag, soweit es um die Rückgabe geht, nur noch unter Mitwirkung dieses Gläubigers geändert werden (BGH, V ZR 47/12, Rn. 7 und Leitsatz c). Die Abtretung an die neue Bank können Sie dann nicht allein veranlassen.
Häufige Fragen
Brauche ich für die Abtretung der Grundschuld einen Notar?
Einen Notar braucht in der Regel nur Ihre bisherige Bank: Das Grundbuchamt trägt die Abtretung erst ein, wenn deren Erklärung öffentlich beglaubigt oder von einer Behörde gesiegelt ist (§ 29 GBO). Von Ihnen als Eigentümer verlangt das Gesetz dafür keine Erklärung; ob Ihre neue Bank trotzdem eine notarielle Erklärung von Ihnen will, steht in ihren Auszahlungsvoraussetzungen. Anders bei Löschung und neuer Grundschuld: Dann braucht das Grundbuchamt Ihre beglaubigte Zustimmung zur Löschung (§ 27 GBO), und eine neue Grundschuld mit Unterwerfung unter die sofortige Zwangsvollstreckung wird beim Notar beurkundet. Bei einer Briefgrundschuld genügen für die Abtretung selbst eine schriftliche Erklärung und die Übergabe des Briefs, die neue Bank kann aber eine Beglaubigung verlangen (§ 1154 Abs. 1 BGB).
Darf meine bisherige Bank die Abtretung verweigern?
Solange die gesicherten Forderungen nicht bezahlt sind, muss Ihre bisherige Bank die Grundschuld in aller Regel nicht freigeben (BGH, XI ZR 7/19, Rn. 23). In der Praxis gibt sie die Abtretungserklärung deshalb unter Treuhandauflage heraus: Die neue Bank darf die Erklärung erst verwenden, wenn sie die Ablösesumme gezahlt hat. Sind die Forderungen bezahlt, können Sie nach der Rechtsprechung wählen, ob die Grundschuld gelöscht wird, ob die Bank auf sie verzichtet, sodass sie auf Sie als Eigentümer übergeht, oder ob sie an Sie oder einen Dritten abgetreten wird (BGH, V ZR 178/13, Rn. 11). Ob eine Weigerung in Ihrem Fall berechtigt ist, etwa weil der Sicherungsvertrag die Grundschuld auch für weitere Kredite der Bank haften lässt (BGH, V ZR 47/12, Rn. 12), klärt ein Rechtsanwalt.
Darf meine bisherige Bank für die Abtretung ein Entgelt verlangen?
Für den Treuhandauftrag bei der Ablösung hat der Bundesgerichtshof die Entgeltklausel einer Sparkasse gegenüber Verbrauchern für unwirksam erklärt. Die Freigabe der Grundschuld gehört zu den Pflichten der Bank, ihr Aufwand ist nach dem Urteil regelmäßig mit dem Zins abzugelten (BGH, XI ZR 7/19). Die Gebühren von Notar und Grundbuchamt bleiben davon unberührt. Ob eine konkrete Forderung Ihrer Bank zulässig ist, klärt im Zweifel ein Rechtsanwalt oder die Verbraucherzentrale.
Wie lange dauert die Abtretung einer Grundschuld?
Eine verlässliche Zahl gibt es nicht. Die Dauer hängt an der bisherigen Bank, am Notar und am Grundbuchamt. Das Amtsgericht Peine meldet derzeit verzögerte Bearbeitungszeiten im Grundbuch (abgerufen am 12.11.2026). Klären Sie früh, ob Ihre neue Bank schon gegen die Treuhandunterlagen auszahlt oder erst nach der Eintragung.
Lohnt sich der Bankwechsel, wenn die Abtretung Geld kostet?
Das zeigt nur eine Rechnung. Stellen Sie die Kosten der Abtretung dem Zinsunterschied über die gesamte neue Zinsbindung gegenüber. Bei einer Grundschuld von 200.000 Euro stehen nach den gesetzlichen Gebühren rund 320 Euro auf der einen Seite, wenn der Notar nur die Unterschriften beglaubigt (Tabelle B GNotKG, Stand: November 2026). Ich rechne Ihnen beide Seiten vor einer Entscheidung nebeneinander durch.
Kann ich die Grundschuld an eine Privatperson abtreten lassen?
Sind die gesicherten Forderungen bezahlt, können Sie nach der Rechtsprechung verlangen, dass die Grundschuld an Sie selbst oder an einen Dritten abgetreten wird, soweit Ihr Sicherungsvertrag nichts anderes wirksam regelt (BGH, V ZR 178/13, Rn. 11). Beim Bankwechsel ist dieser Dritte die neue Bank. Ob und wie eine Privatperson eine Grundschuld als Sicherheit übernehmen sollte, klären Sie mit Notar oder Rechtsanwalt.
Bevor Sie die Bank wechseln
Ob Ihre Grundschuld zum neuen Kredit passt und wann der Wechsel angestoßen werden muss, sollte feststehen, bevor Sie einen neuen Vertrag unterschreiben. Im Erstgespräch nehme ich mir dafür eine volle Stunde Zeit. Erst danach wähle ich aus über 450 Banken, Versicherungen und Bausparkassen aus.
Ich bin seit über 30 Jahren in der Finanzberatung, und Sie haben durchgehend denselben Ansprechpartner: mich. Beratung und Vermittlung sind für Sie kostenfrei. Bezahlt werde ich von der Gesellschaft, über die Ihre Finanzierung läuft, und nur, wenn eine zustande kommt. Wie ich bei auslaufender Zinsbindung vorgehe, steht auf der Seite zur Anschlussfinanzierung in Peine und Umgebung.
Über den Autor: Michael Adelsberger, unabhängiger Baufinanzierungsvermittler in Peine
Quellen
Alle Quellen abgerufen am 12.11.2026.
- GNotKG, Anlage 1: Kostenverzeichnis
- GNotKG, Anlage 2: Gebührentabelle
- § 34 GNotKG, Wertgebühren
- § 53 GNotKG, Grundpfandrechte und sonstige Sicherheiten
- § 113 GNotKG, Betreuungstätigkeiten
- § 873 BGB, Erwerb durch Einigung und Eintragung
- § 1116 BGB, Brief- und Buchhypothek
- § 1154 BGB, Abtretung der Forderung
- § 1162 BGB, Aufgebot des Hypothekenbriefs
- § 1192 BGB, Anwendbare Vorschriften
- § 27 GBO (Löschung von Grundpfandrechten, Zustimmung des Eigentümers)
- § 29 GBO (Form der Eintragungsunterlagen)
- § 437 FamFG, Aufgebotsfrist
- § 439 FamFG, Erlass des Ausschließungsbeschlusses; Beschwerde; Wiedereinsetzung und Wiederaufnahme
- § 484 FamFG, Vorbehalt für die Landesgesetzgebung
- BGH, Urteil vom 10.09.2019, XI ZR 7/19
- BGH, Urteil vom 18.07.2014, V ZR 178/13
- BGH, Urteil vom 19.04.2013, V ZR 47/12
- BGH, Beschluss vom 29.06.2011, VII ZB 89/10
- Amtsgericht Peine, Grundbuch
- Land Berlin, Service-Portal: Grundpfandrechte, Veränderungen
Gebühren und Rechtslage geben den Stand vom November 2026 wieder. Die Beträge sind nach Tabelle B gerechnet und gerundet, die tatsächliche Rechnung von Notar und Grundbuchamt kann je nach Auftrag abweichen. Dieser Beitrag beschreibt Ablauf und Rechtslage und ersetzt keine Rechtsberatung im Einzelfall. Ob eine Klausel in Ihrem Vertrag wirksam ist, klärt ein Rechtsanwalt.