
Die Zuschusszusage für Ihre Wärmepumpe, die Dämmung oder neue Fenster liegt vor, und den Rest wollen Sie mit dem KfW-Ergänzungskredit finanzieren, je nach Situation als KfW 358 oder 359. Dieser Beitrag zeigt, wer darüber entscheidet, was geprüft wird und in welcher Reihenfolge Sie vorgehen.
Zwei Anträge, zwei Stellen: Der Kredit läuft über Ihre Bank
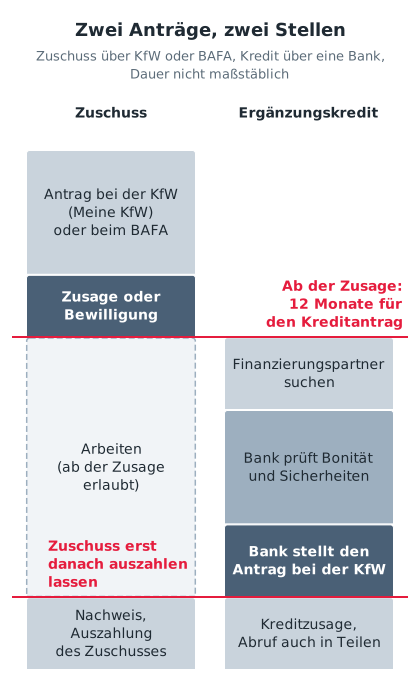
Den Zuschuss beantragen Sie bei der KfW oder beim BAFA, den Ergänzungskredit bei einer Bank, die ihn für Sie bei der KfW stellt. Die KfW schreibt dazu auf ihrer Produktseite zum Ergänzungskredit: „Den Ergänzungskredit beantragen Sie nicht direkt bei der KfW, sondern bei einem Finanzierungspartner Ihrer Wahl.“
Die Bank reicht den Antrag bei der KfW ein und gibt den Kredit an Sie weiter. Sie heißt deshalb durchleitende Bank. Sie vereinbart mit Ihnen die Sicherheiten und prüft Sie wie jeden anderen Kreditnehmer. Die Zuschusszusage ersetzt diese Prüfung nicht, sie ist die Eintrittskarte und nicht die Zusage für den Kredit.
Wie Zuschuss und Kredit bei einer Sanierung zusammenspielen, beschreibe ich auf meiner Seite zu Förderung und Finanzierung für Modernisierung und Sanierung.
Was die KfW regelt und was sie der Bank überlässt
Die KfW legt fest, wer gefördert wird und zu welchen Bedingungen, und sie erteilt am Ende die Kreditzusage. Ob Ihr Antrag überhaupt bei der KfW ankommt und zu welchen Sicherheiten, entscheidet die Bank. Die Trennlinie steht im Merkblatt:
„Für den Kredit sind bankübliche Sicherheiten zu stellen. Form und Umfang der Besicherung vereinbaren die Antragstellenden im Rahmen der Kreditverhandlungen mit dem Finanzierungspartner.“
(KfW-Merkblatt 358/359, Stand 07/2026)
| Legt die KfW fest | Entscheidet die Bank |
|---|---|
| welche Voraussetzungen für den Kredit gelten | ob sie das Programm überhaupt anbietet |
| Höchstbetrag: 120.000 Euro je Wohneinheit, höchstens die förderfähigen Kosten | ob sie Ihren Antrag nach Prüfung Ihrer Bonität an die KfW weiterleitet |
| Einkommensgrenze beim 358: 90.000 Euro | welche Sicherheiten sie verlangt, etwa eine Grundschuld |
| Laufzeit von 4 bis 35 Jahren, Zinsbindung höchstens 10 Jahre | welchen Rang die Grundschuld haben muss |
| Fristen für Antrag, Abruf und Nachweise | ob sich der Aufwand bei Ihrer Kreditsumme für sie rechnet |
| Regeln für Sondertilgungen und Zinssatz | wie lange ihre Prüfung dauert |
Genau diese Trennung erklärt, warum zwei Haushalte mit der gleichen Zuschusszusage bei ihrer Bank unterschiedliche Antworten bekommen können. Wie hoch der Zuschuss selbst ausfällt, zeigt meine Übersicht über die Fördersätze für Heizung und Sanierung.
Vier Punkte prüft Ihre Bank zusätzlich zur KfW
Bonität, Beleihungsauslauf, Rangstelle im Grundbuch und Ihre bestehende Finanzierung: Diese vier Punkte prüft die Bank zusätzlich. Sie sind Bankpraxis, keine Vorgabe der KfW. Deshalb stehen sie nicht im Merkblatt, und Banken gewichten sie unterschiedlich.
Bonität: Die Zuschusszusage sagt nichts über Ihre Rate
Die Zuschusszusage sagt Ihnen eine Förderung für Ihr Vorhaben zu. Ob Sie die Rate für den Kredit dauerhaft tragen können, prüft die Bank selbst, mit Einkommensnachweisen und einer Haushaltsrechnung, also der Gegenüberstellung Ihrer Einnahmen und Ausgaben.
Beleihungsauslauf: Wie viel Ihres Hauses schon belastet ist
Liegt noch ein Darlehen aus dem Hauskauf auf der Immobilie, sieht die Bank, wie weit der Wert des Hauses bereits als Sicherheit gebunden ist. Maßgeblich ist dabei nicht der Kaufpreis, sondern der Beleihungswert: der Wert, den die Bank dem Haus auf lange Sicht vorsichtig beimisst. Das Verhältnis der Darlehen zu diesem Wert heißt Beleihungsauslauf. Ein weitgehend abbezahltes Haus bietet mehr Spielraum als eines mit hoher Restschuld, auch bei derselben Sanierung.
Rangstelle im Grundbuch: Warum der zweite Rang für die Bank weniger wert ist
Mehrere Grundschulden stehen in der Reihenfolge ihrer Eintragung im Grundbuch (§ 879 Abs. 1 BGB). Eine neue Grundschuld für den Ergänzungskredit steht also hinter der bestehenden. Wird das Haus einmal verwertet, bekommt die Bank auf dem ersten Rang ihr Geld zuerst. Für die Bank auf dem zweiten Rang ist das die schwächere Sicherheit, und das fließt in ihre Entscheidung ein.
Den Rang nachträglich zu tauschen, ist möglich. Dafür müssen sich beide Berechtigten einigen, die Änderung wird ins Grundbuch eingetragen, und weil eine Grundschuld zurücktritt, müssen auch Sie als Eigentümerin oder Eigentümer zustimmen (§ 880 Abs. 2 BGB). Die Bank auf dem ersten Rang ist nicht verpflichtet, zurückzutreten.
Wenn Ihr Darlehen bei einer anderen Bank liegt
Liegt Ihre Baufinanzierung bei derselben Bank, die auch den Ergänzungskredit durchleiten soll, kann sie prüfen, ob sich die vorhandene Grundschuld mitnutzen lässt. Liegt sie bei einer anderen Bank, braucht die neue Bank in der Regel eine eigene Grundschuld im zweiten Rang. Das bedeutet mehr Aufwand und zusätzliche Kosten für Notar und Grundbuch.
Warum kleine Ergänzungskredite für Banken unattraktiv sein können
In der Praxis macht es für die Bank kaum einen Unterschied im Aufwand, ob Sie 25.000 oder 120.000 Euro beantragen. Antrag, Prüfung, Sicherheiten und Abwicklung fallen bei jeder Summe an.
Das Merkblatt der KfW nennt keine Mindestsumme für den Kredit. Ob und ab welcher Summe eine Bank das Programm anbietet, legt sie selbst fest. Eine Absage kann deshalb eine Frage der Kalkulation der Bank sein und keine Aussage über Sie.
Kreditbetrag: Die Summe muss von Anfang an stimmen
Das Merkblatt ist hier eindeutig:
„Eine Aufstockung des Kreditbetrages, über den bei der Antragstellung beantragten Umfang hinaus, ist nicht möglich.“
(KfW-Merkblatt 358/359, Stand 07/2026)
Wer zu knapp beantragt und später Mehrkosten hat, kann den Ergänzungskredit nicht nachträglich erhöhen. Die Obergrenze bilden die förderfähigen Kosten aus Ihrer Zusage. Haben Sie für dasselbe Haus eine Zusage der KfW und einen Bescheid des BAFA, dürfen Sie die förderfähigen Kosten aus beiden addieren.
Vom so ermittelten Höchstbetrag ziehen Sie den zugesagten Zuschuss ab, denn eine Doppelförderung ist grundsätzlich nicht zulässig. Brauchen Sie auch diesen Betrag, bis der Zuschuss ausgezahlt ist, lässt er sich zwischenfinanzieren. Diese Entscheidung gehört deshalb schon in den Antrag.
Der Zeitplan: Zwölf Monate klingen nach viel
Ab der Zuschusszusage haben Sie laut KfW-Merkblatt 358/359 (Stand 07/2026) zwölf Monate, bis Ihr Kreditantrag bei der KfW eingegangen sein muss. Maßgeblich ist das Eingangsdatum bei der KfW, nicht der Tag, an dem Sie mit der Bank sprechen. Suche, Prüfung und Unterlagen brauchen Zeit, deshalb lohnt es sich, früh anzufangen.
| Station | Frist laut KfW (Merkblatt 358/359 und Produktseite) |
|---|---|
| Zusage des Zuschusses | Ab hier zwölf Monate, bis der Kreditantrag bei der KfW eingegangen ist. Mit den Arbeiten dürfen Sie schon beginnen. |
| Kreditzusage | Zwölf Monate zum Abrufen, für nicht abgerufene Beträge automatisch um bis zu 24 Monate verlängert. Ab dem 13. Monat kostet der offene Betrag 0,15 Prozent pro Monat. |
| Abruf des Kredits | Abgerufene Beträge sind innerhalb von zwölf Monaten für den Verwendungszweck einzusetzen, sonst fällt ein Zinszuschlag an. |
| Zuschuss ausgezahlt | Haben Sie ihn zwischenfinanziert, führen Sie ihn unverzüglich, spätestens drei Monate nach der Auszahlung über die Bank an die KfW zurück, ohne Mindestbetrag. |
| Nachweis der Verwendung | Auszahlungsbestätigung der KfW oder Festsetzungsbescheid des BAFA unverzüglich, spätestens drei Monate nach Erhalt bei der Bank vorlegen, bei beiden Zuschüssen beide. Sonst kann der Kredit gekündigt werden. |
Die 0,15 Prozent pro Monat sind eine Bereitstellungsprovision, also ein Entgelt für zugesagtes, noch nicht abgerufenes Geld.
Die Falle bei der Reihenfolge
Nach der Zuschusszusage dürfen Sie laut Produktseite der KfW mit den Arbeiten beginnen, bevor der Ergänzungskredit beantragt ist. Die Pflicht, den Antrag vor Beginn des Vorhabens zu stellen, gilt für den Zuschuss.
Umgekehrt gilt: Ist der Zuschuss bereits ausgezahlt, wenn Ihr Kreditantrag bei der KfW eingeht, ist der Ergänzungskredit nicht mehr möglich. Bei der Heizungsförderung zahlt die KfW den Zuschuss erst aus, wenn Ihr Vorhaben abgeschlossen ist und Sie die Auszahlung im Kundenportal „Meine KfW“ beantragt haben (KfW-Produktseite 458). Lassen Sie den Zuschuss deshalb erst auszahlen, wenn Ihr Kreditantrag bei der KfW eingegangen ist.
KfW 358 oder 359: Diese Weiche stellt nicht die Bank
Welche Programmnummer für Sie gilt, ergibt sich aus Ihrer Situation, nicht aus der Wahl der Bank. Der 358 heißt Ergänzungskredit Plus und hat einen zusätzlichen Zinsvorteil (KfW-Produktseite), der 359 steht allen übrigen Antragsberechtigten offen (KfW-Merkblatt 358/359).
| Ergänzungskredit Plus (358) | Ergänzungskredit (359) |
|---|---|
| Wer: Privatpersonen, die ihr Einfamilienhaus oder ihre Eigentumswohnung als Hauptwohnsitz selbst bewohnen | Wer: alle übrigen Antragsberechtigten, etwa Vermietende, WEG oder Unternehmen |
| Einkommen: höchstens 90.000 Euro zu versteuerndes Einkommen im Haushalt pro Jahr | Einkommen: keine Grenze |
| Förderung: aus Bundesmitteln verbilligt, dazu ein zusätzlicher Zinsvorteil, beides nur in der ersten Zinsbindung | Förderung: aus Bundesmitteln verbilligt, nur in der ersten Zinsbindung |
| Unterlagen: Zusage oder Bescheid auf Ihren Namen, dazu Grundbuchauszug, Meldebestätigung und Steuerbescheide aus zwei Jahren | Unterlagen: Zuschusszusage der KfW oder Zuwendungsbescheid des BAFA auf Ihren Namen |
Das Haushaltsjahreseinkommen beim 358 ist der Durchschnitt der zu versteuernden Einkommen aus dem zweiten und dritten Kalenderjahr vor dem Antrag, nachgewiesen allein über die Einkommensteuerbescheide. Mitgerechnet werden alle Eigentümer, die in der geförderten Wohnung mit Hauptwohnsitz gemeldet sind, samt dort gemeldeten Ehe- oder Lebenspartnern. Minderjährige zählen nicht mit.
Der Grundbuchauszug muss alle Eigentümer zum Zeitpunkt des Antrags ausweisen. Welche Unterlagen die Bank für ihre eigene Prüfung zusätzlich verlangt, legt sie selbst fest.
Mehrfamilienhaus und WEG: nur der 359
Für bestehende Mehrfamilienhäuser gilt nur der 359. Als Mehrfamilienhaus zählt laut KfW auch ein Einfamilienhaus mit Einliegerwohnung. Bei Maßnahmen am Gemeinschaftseigentum stellt allein die WEG den Antrag, ebenfalls im 359. Zusatzanträge selbstnutzender Wohnungseigentümer für einen Einkommens- oder Klimageschwindigkeitsbonus begründen laut Merkblatt keinen eigenen Ergänzungskredit. Betrifft die Maßnahme nur Ihr Sondereigentum, stellen Sie den Antrag selbst, je nach Voraussetzungen im 358 oder 359.
Die Verbilligung endet mit der ersten Zinsbindung
Die Verbilligung aus Bundesmitteln gilt bei beiden Programmen nur für die erste Zinsbindung. Läuft der Kredit länger, macht die KfW laut Merkblatt „ein Prolongationsangebot ohne Bezuschussung aus Bundesmitteln“. Beim 358 endet mit der ersten Zinsbindung auch der zusätzliche Zinsvorteil (KfW-Produktseite). Wer mehr als zehn Jahre Laufzeit wählt, bekommt vor Ende der Zinsbindung also ein Angebot ohne Verbilligung aus Bundesmitteln.
Auch die Regeln für Sondertilgungen ändern sich. In der ersten Zinsbindung sind außerplanmäßige Tilgungen ab 5.000 Euro kostenfrei möglich, nach Annahme des Prolongationsangebots nur noch vollständig und gegen Vorfälligkeitsentschädigung.
Der Ergänzungskredit ist keine Umschuldung, kein Anspruch und keine Formalie
Drei Punkte regelt das KfW-Merkblatt 358/359 (Stand 07/2026) ausdrücklich:
Keine Umschuldung. Umschuldungen und Nachfinanzierungen sind ausgeschlossen. Nachfinanzierung meint laut Begriffserklärung der KfW-Produktseite die Finanzierung von Mehrkosten, wenn ein Vorhaben teurer wird als geplant. Eine nachweisliche Zwischenfinanzierung gilt laut Merkblatt nicht als Umschuldung. Was darunter fällt und ob schon bezahlte Rechnungen noch über den Kredit laufen können, klären Sie vor dem Antrag mit der Bank.
Kein Anspruch. „Es besteht kein Anspruch auf Förderung.“ Die KfW entscheidet nach pflichtgemäßem Ermessen im Rahmen der verfügbaren Mittel.
Keine Formalie. Bestimmte Angaben im Antrag sind subventionserheblich im Sinne von § 264 StGB. Falsche Angaben oder unterlassene Mitteilungen dazu sind strafbar, wenn sie vorsätzlich oder leichtfertig geschehen. Die Unterlagen, darunter Rechnungen und Kontoauszüge, sind zehn Jahre nach der Kreditzusage aufzubewahren.
Was tun, wenn die Bank den KfW-Ergänzungskredit ablehnt?
Eine Absage bedeutet zunächst nur, dass die Restsumme anders finanziert werden muss, denn das Merkblatt macht den Kredit vom Zuschuss abhängig, nicht umgekehrt. Drei Wege, in dieser Reihenfolge:
- Ein anderes Institut anfragen, das den Ergänzungskredit durchleitet. Nicht jede Bank leitet das Programm durch, und auch nicht jeder Vermittler bietet es an.
- Den Sanierungsbetrag in eine Anschlussfinanzierung einbinden, wenn Ihre Zinsbindung ohnehin bald endet. Welche Möglichkeiten Sie dabei haben, zeigt meine Seite über die drei Wege am Ende der Zinsbindung.
- Eine Finanzierung ohne Förderkredit rechnen und prüfen, ob der Vorteil des Ergänzungskredits die Kosten einer eigenen Grundschuld überhaupt trägt.
Banken bewerten nach eigenen Richtlinien. Die Absage Ihrer Hausbank sagt deshalb noch nichts darüber, wie eine andere Bank entscheidet. Wie ich auch nach einer Absage der Hausbank vorgehe, beschreibe ich auf meiner Seite zur Baufinanzierung. Den Ergänzungskredit vermittle ich über Partnerbanken, die das Programm durchleiten. Ich prüfe für Sie, welche davon in Ihrem Fall infrage kommt.
Häufige Fragen
Welche Bank vergibt den KfW-Ergänzungskredit 358?
Den Antrag stellt eine Bank, Sparkasse, Bausparkasse oder Versicherung für Sie, sofern sie das Programm anbietet. Ob sie Ihren Antrag an die KfW weiterleitet, entscheidet sie selbst. Eine öffentliche Gesamtübersicht der durchleitenden Institute gibt es nach meinem Stand nicht.
Muss der Ergänzungskredit über die Bank laufen, bei der mein Hauskredit liegt?
Nein, die KfW lässt Ihnen die Wahl des Finanzierungspartners. Die neue Bank braucht dann in der Regel eine eigene Grundschuld, die im Grundbuch hinter der bestehenden steht. Das macht die Sache aufwendiger und kann die Entscheidung der Bank beeinflussen.
Was passiert mit meiner Zuschusszusage, wenn die Bank den Ergänzungskredit ablehnt?
Das Merkblatt macht den Kredit vom Zuschuss abhängig, nicht den Zuschuss vom Kredit. Eine Absage bedeutet deshalb zunächst nur, dass Sie die Restsumme anders finanzieren müssen. Wollen Sie es bei einem anderen Institut versuchen, lassen Sie sich den Zuschuss erst auszahlen, wenn der neue Kreditantrag bei der KfW eingegangen ist.
Brauche ich für den KfW-Ergänzungskredit eine Grundschuld?
Das hängt von Ihrer Bank ab. Das Merkblatt verlangt bankübliche Sicherheiten, Form und Umfang vereinbaren Sie mit dem Finanzierungspartner. Welche Sicherheit die Bank verlangt, etwa eine Grundschuld auf dem Haus, klären Sie im Kreditgespräch.
Wie lange habe ich nach der Zuschusszusage Zeit, den Ergänzungskredit zu beantragen?
Zwölf Monate ab dem Datum der Zusage der KfW oder der Bewilligung des BAFA. Maßgeblich ist der Tag, an dem der Antrag über Ihre Bank bei der KfW eingeht.
Darf ich mit der Sanierung beginnen, bevor der Ergänzungskredit bewilligt ist?
Ja. Nach der Zuschusszusage dürfen Sie laut KfW mit den Arbeiten beginnen, auch bevor der Ergänzungskredit beantragt ist. Die Pflicht, den Antrag vor Beginn des Vorhabens zu stellen, gilt für den Zuschuss. Ob schon bezahlte Rechnungen noch finanziert werden können, klären Sie vorher mit der Bank.
Ich prüfe, ob und über welche Bank Ihr Ergänzungskredit laufen kann
Sie haben die Zuschusszusage, und jetzt hakt es an der Bank? Den Ergänzungskredit leitet nicht jede Bank durch, deshalb kommt es auf die Auswahl an. Ich sehe mir an, wie Ihr Grundbuch aussieht, was von der ursprünglichen Finanzierung noch offen ist und welche Banken Ihr Vorhaben in dieser Größenordnung durchleiten könnten.
Ich bin seit über 30 Jahren in der Finanzberatung und wähle für Sie aus über 450 Banken, Versicherungen und Bausparkassen aus. Für das erste Gespräch nehme ich mir eine volle Stunde Zeit. Für Sie ist das kostenfrei. Bezahlt werde ich von der Gesellschaft, über die Ihre Finanzierung läuft, und nur, wenn eine zustande kommt.
Über den Autor: Michael Adelsberger, unabhängiger Baufinanzierungsvermittler in Peine
Quellen
Alle Quellen abgerufen am 23.09.2026.
- KfW-Merkblatt 358/359, BEG Einzelmaßnahmen Ergänzungskredit Wohngebäude, Stand 07/2026
- KfW-Produktseite Ergänzungskredit Wohngebäude (358, 359)
- KfW-Konditionenübersicht (Konditionenanzeiger)
- KfW-Produktseite Heizungsförderung für Privatpersonen (458)
- § 879 BGB, Rangverhältnis mehrerer Rechte
- § 880 BGB, Rangänderung
- § 264 StGB, Subventionsbetrug
- § 35a EStG, Steuerermäßigung unter anderem für Handwerkerleistungen
Förderbedingungen ändern sich. Prüfen Sie die Werte vor einer Entscheidung an der Quelle.
Öffentlich geförderte Mittel können laut Merkblatt steuerliche Folgen haben, etwa für die Steuerermäßigung für Handwerkerleistungen nach § 35a EStG. Verbindliche Auskünfte dazu erteilt nur die zuständige Finanzbehörde. Ob und wie das in Ihrem Fall gilt, klärt Ihr Steuerberater. Dieser Beitrag gibt die Förderbedingungen und den Ablauf wieder und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.