
Ist Ihr Immobiliendarlehen seit zehn Jahren vollständig ausgezahlt und läuft die Zinsbindung noch länger, dürfen Sie das Darlehen trotzdem kündigen. Oft heißt das Sonderkündigungsrecht, im Gesetz ist es ein ordentliches Kündigungsrecht des Darlehensnehmers (§ 489 BGB). Dieser Beitrag zeigt, welches Datum zählt, in welcher Reihenfolge Sie vorgehen und an welchen Stellen es in der Praxis hakt.
Warum die neue Finanzierung vor der Kündigung stehen sollte
Ihre Kündigung hält nur, wenn der geschuldete Betrag rechtzeitig zurückgezahlt ist. So steht es im Gesetz:
„Eine Kündigung des Darlehensnehmers gilt als nicht erfolgt, wenn er den geschuldeten Betrag nicht binnen zwei Wochen nach Wirksamwerden der Kündigung zurückzahlt.“
(§ 489 Abs. 3 BGB)
Mit Wirksamwerden ist nach verbreiteter Lesart das Ende der Kündigungsfrist gemeint, also der Tag sechs Monate nach dem Eingang Ihrer Kündigung. So rechnet auch ein großer überregionaler Vermittler (Stand: Dezember 2024). An diesem Tag endet Ihr Darlehen, und ab dann laufen die zwei Wochen.
Ein Fachbeitrag einer Anwaltskanzlei rechnet die zwei Wochen dagegen schon ab dem Eingang der Kündigung. Lassen Sie sich deshalb von Ihrer Bank schriftlich bestätigen, bis zu welchem Tag der Betrag bei ihr eingegangen sein muss.
In der Praxis heißt das: Kommt das Geld nicht rechtzeitig, ist die Kündigung verloren, Ihr Vertrag nicht. Er läuft zu den bisherigen Bedingungen weiter.
Zwei Reihenfolgen, zwei Risiken
Ein großer überregionaler Vermittler empfiehlt, zuerst zu kündigen und danach die neue Finanzierung abzuschließen. Ein anderer Ratgeber sieht die Kündigung erst vor, wenn die neuen Verträge vorliegen. Der Unterschied zeigt sich, wenn etwas schiefgeht.
| Reihenfolge | Was passiert, wenn etwas schiefgeht |
|---|---|
| Erst kündigen, dann finanzieren | Verzögert sich die Zusage oder sagt die neue Bank ab, können die zwei Wochen verstreichen. Dann gilt die Kündigung als nicht erfolgt, und das halbe Jahr ist verloren. |
| Erst finanzieren, dann kündigen | Das Risiko ist ein Kostenpunkt. Für die Zeit zwischen Vertragsschluss und Auszahlung kann die neue Bank Bereitstellungszinsen verlangen, also Zinsen für zugesagtes, noch nicht abgerufenes Geld, oder einen Zinsaufschlag. Die Bedingungen dafür stehen vorher im Angebot und lassen sich einrechnen. |
Ich rate deshalb zur zweiten Reihenfolge. Sie hat eine Voraussetzung: Bevor Sie den neuen Vertrag unterschreiben, muss Ihr Ablösetag feststehen.
Lassen Sie sich den frühesten Kündigungstag und den Ablösetag von Ihrer bisherigen Bank schriftlich bestätigen. Sonst unterschreiben Sie einen Kredit für einen Tag, an dem Sie ihn nicht abrufen können. Für die Nichtabnahme kann die neue Bank eine Entschädigung verlangen.
Welche Wege es neben der Kündigung gibt, zeigt mein Überblick Prolongation, Umschuldung und Forward-Darlehen im Vergleich.
Welches Datum Ihre Zehnjahresfrist startet
Die zehn Jahre laufen ab der vollständigen Auszahlung, nicht ab der Vertragsunterschrift. Haben Sie später mit Ihrer Bank eine neue Vereinbarung über den Sollzinssatz, also den vereinbarten Zinssatz, oder über die Zeit der Rückzahlung getroffen, zählt stattdessen deren Datum.
Auf dieses Datum müssen Sie selbst achten. Anschreiben muss Ihre Bank Sie spätestens drei Monate vor dem Ende der Zinsbindung (§ 493 Abs. 1 BGB). Für den zehnten Jahrestag der Auszahlung sieht § 493 BGB das nicht vor. Verlassen Sie sich also nicht auf einen Erinnerungsbrief.
| Ihre Situation | Maßgebliches Datum |
|---|---|
| Kauf einer Bestandsimmobilie, Auszahlung in einem Betrag | Tag der vollständigen Auszahlung |
| Neubau, Auszahlung in Raten nach Baufortschritt | Tag, an dem die letzte Rate ausgezahlt wurde |
| Prolongation, also Verlängerung bei derselben Bank | Tag der neuen Vereinbarung |
| Forward-Darlehen bei derselben Bank | Tag der Vereinbarung |
| Forward-Darlehen bei einer neuen Bank | Tag der vollständigen Auszahlung durch die neue Bank |
Die Tabelle wendet § 489 Abs. 1 Nr. 2 BGB auf typische Fälle an. Ein Forward-Darlehen ist dabei ein Vertrag, den Sie heute für eine spätere Auszahlung schließen.
Neubau: Es zählt die letzte Rate, nicht die erste
Beim Neubau zahlt die Bank das Darlehen in Raten aus, je nach Baufortschritt (Baufinanzierung für den Neubau). Maßgeblich ist die letzte Rate. Wurde ein kleiner Restbetrag erst Jahre nach dem Einzug abgerufen, verschiebt er die gesamte Frist nach hinten. Haben Sie auf einen Teil des Darlehens verzichtet, fragen Sie Ihre Bank, welches Datum sie zugrunde legt.
Nach einer neuen Zins- oder Laufzeitvereinbarung beginnt die Frist von vorn
Das Gesetz regelt das in einem Halbsatz:
„… wird nach dem Empfang des Darlehens eine neue Vereinbarung über die Zeit der Rückzahlung oder den Sollzinssatz getroffen, so tritt der Zeitpunkt dieser Vereinbarung an die Stelle des Zeitpunkts des Empfangs.“
(§ 489 Abs. 1 Nr. 2 BGB)
Eine Prolongation ist eine solche Vereinbarung. Wer verlängert, startet die zehn Jahre neu. Das gilt auch, wenn Sie den Kredit mit Ihrer Bank neu verhandeln und einen neuen Zinssatz vereinbaren. Ob auch eine geänderte Tilgung zählt, hängt davon ab, was genau vereinbart wurde (siehe häufige Fragen).
Warum sich seriöse Quellen beim genauen Tag unterscheiden
Beim frühesten Kündigungstag liegen verbreitete Angaben einen Tag auseinander. Beide passen zum selben Fristende: Die eine nennt den letzten Tag der zehn Jahre, die andere den ersten Tag danach. Für Ihre Planung heißt das: Richten Sie sich nach dem späteren Tag, planen Sie einige Tage Puffer ein und lassen Sie sich den frühesten Kündigungstag vorher von Ihrer Bank bestätigen.
Halten Sie dabei zwei Daten auseinander. Der früheste Kündigungstag ist der erste Tag, an dem Ihre Kündigung bei der Bank eingehen darf. Der Ablösetag liegt sechs Monate nach dem Tag, an dem Ihre Kündigung tatsächlich eingeht. An ihm endet Ihr Darlehen.
Der Rechenweg nach dem Gesetz, an einem Musterdatum:
- Die vollständige Auszahlung erfolgt am 15. August 2022. Dieser Tag zählt nicht mit (§ 187 Abs. 1 BGB).
- Die Frist beginnt damit am 16. August 2022.
- Sie endet mit Ablauf des 15. August 2032 (§ 188 Abs. 2 BGB).
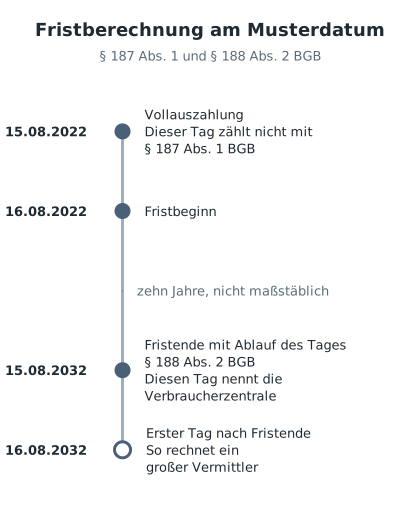
Die Verbraucherzentrale nennt für dieses Auszahlungsdatum den 15. August 2032 als frühesten Tag, an dem Sie kündigen dürfen, also den letzten Tag der Frist (Stand: 19. November 2025). Nach dem Rechenweg eines großen überregionalen Vermittlers ist der früheste Kündigungstag der erste Tag nach dem Fristende, hier also der 16. August 2032 (Stand: Dezember 2024). Das Gesetz spricht von einer Kündigung „nach Ablauf von zehn Jahren“. Welche Lesart im Streitfall trägt, ist eine Rechtsfrage, die ich hier nicht entscheide.
Was gilt, wenn Ihre Kündigung vor Ablauf der zehn Jahre eingeht, regelt § 489 BGB nicht ausdrücklich. Genau deshalb der Puffer.
Wichtig für den Kalender: Die sechs Monate beginnen erst mit dem Eingang Ihrer Kündigung bei der Bank. Das Gesetz nennt das Zugang (§ 130 Abs. 1 BGB).
Der Rückwärts-Kalender: Wann Sie mit welchem Schritt beginnen
Rechnen Sie nicht vom Auszahlungsdatum vorwärts, sondern vom gewünschten Ablösetag rückwärts. Fest stehen nur zwei Zeiträume: sechs Monate Kündigungsfrist und zwei Wochen zur Rückzahlung. Alles davor braucht Vorlauf, und dessen Länge hängt von Ihren Unterlagen und von den beteiligten Banken ab.
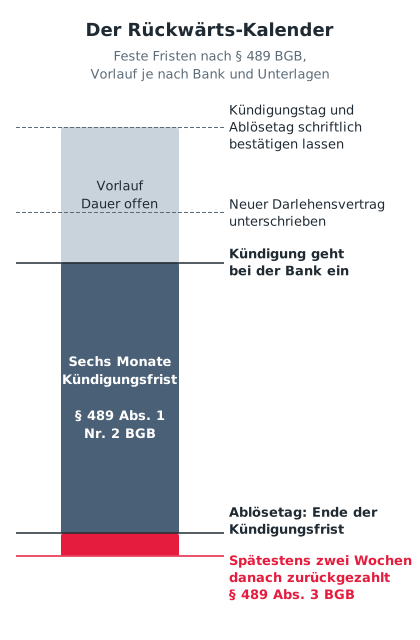
| Zeitpunkt | Was passiert, wer handelt |
|---|---|
| Mehrere Monate vor der Kündigung | Sie klären mit Ihrer bisherigen Bank das Datum der vollständigen Auszahlung und lassen sich frühesten Kündigungstag und Ablösetag schriftlich bestätigen. |
| Nach der Bestätigung | Sie vergleichen Angebote, auf Wunsch mit mir, beantragen die Finanzierung und reichen die Unterlagen ein. |
| Vor der Kündigung | Die neue Bank sagt zu, Sie unterschreiben den Darlehensvertrag. Die neue Bank stimmt die Auszahlung auf den Ablösetag ab. |
| Frühestens am bestätigten Kündigungstag, mit einigen Tagen Puffer danach | Ihre Kündigung geht bei der bisherigen Bank ein. Sie bitten um Bestätigung von Ablösetag, Ablösesumme und Rückzahlungsfrist. |
| Während der sechs Monate | Beide Banken bereiten Ablösebestätigung, Abtretung der Grundschuld und Treuhandauftrag vor, Sie erfüllen die Bedingungen für die Auszahlung. |
| Ablösetag, sechs Monate nach dem Eingang | Die Kündigungsfrist endet und damit Ihr Darlehen. Nach verbreiteter Lesart beginnen jetzt die zwei Wochen. Die neue Bank zahlt am besten gleich zu Beginn aus. |
| Spätestens zwei Wochen danach | Der geschuldete Betrag ist zurückgezahlt. Sonst gilt die Kündigung als nicht erfolgt. |
In den Fällen, die ich begleite, liegen die Unterlagen meist innerhalb einer Woche vollständig vor. Wie schnell das geht, hängt vor allem davon ab, wie rasch Sie alles zusammensuchen, manchmal auch davon, wann eine Bank ihre Unterlagen liefert. Für Vergleich, Antrag und Zusage insgesamt planen Sie mehrere Wochen ein. Für den ersten Vergleich reichen wenige Zahlen: welche Angaben ich für einen ersten Vergleich brauche, habe ich zusammengestellt.
Kündigungsschreiben nach § 489 BGB: Was statt eines Musters hineingehört
Sechs Punkte, an denen Kündigungen in der Praxis hängen bleiben:
- Die Darlehensnummer im Betreff. Läuft jeder Darlehensteil als eigenes Darlehen mit eigener Nummer, braucht jeder eine eigene Kündigung.
- Die Unterschrift aller Darlehensnehmer. Wer den Vertrag gemeinsam unterschrieben hat, unterschreibt auch die Kündigung gemeinsam.
- Der Bezug auf § 489 Abs. 1 Nr. 2 BGB. So ist klar, welches Recht Sie ausüben.
- Die Bitte um eine schriftliche Bestätigung. Sie betrifft den Ablösetag, also den Tag, an dem die Kündigungsfrist endet, die Ablösesumme zu genau diesem Stichtag und den Tag, bis zu dem der Betrag eingegangen sein muss.
- Ein Zugangsnachweis. Einschreiben mit Rückschein oder persönliche Abgabe gegen Empfangsbestätigung. Damit belegen Sie, wann die Kündigung eingegangen ist.
- Ein Blick in Ihren Vertrag. Sehen Sie dort nach, ob er eine bestimmte Form vorsieht.
Die zwei Wochen haben Sie nicht allein in der Hand
Die zwei Wochen aus § 489 Abs. 3 BGB sind Ihre Frist. Die Zahlung leistet in der Regel aber die neue Bank. Bis sie auszahlen kann, müssen vier Schritte vorbereitet sein, und daran arbeiten beide Banken:
- Ablösebestätigung: Ihre bisherige Bank nennt die Restschuld zum Stichtag.
- Abtretung der Grundschuld: Die Grundschuld geht von der bisherigen an die neue Bank über, die Unterlagen dafür stellt die bisherige Bank aus.
- Treuhandauftrag: Ihre bisherige Bank gibt die Unterlagen zur Grundschuld unter der Auflage heraus, dass die neue Bank sie erst nach Zahlung der Ablösesumme verwendet.
- Auszahlungsvoraussetzungen: Die neue Bank zahlt erst, wenn alle Bedingungen aus dem Darlehensvertrag erfüllt sind.
Verzögert sich einer dieser Schritte, verschiebt sich die Auszahlung. Deshalb planen Sie die Auszahlung an den Anfang der zwei Wochen, nicht an ihr Ende.
Drei Situationen, in denen Sie anders vorgehen
Die Kündigung nach zehn Jahren passt zu einem bestimmten Fall: Die Zinsbindung läuft noch länger, und Sie wollen Ihre Baufinanzierung vorher ablösen oder die Bank wechseln. Anders gehen Sie vor, wenn die Zinsbindung ohnehin bald endet, wenn Sie nur einen Teil ablösen oder wenn Sie verkaufen.
Wenn Ihre Zinsbindung ohnehin bald endet
Endet die Zinsbindung und haben Sie noch keine neue Vereinbarung über den Sollzinssatz getroffen, können Sie mit einem Monat Frist frühestens zu ihrem Ende kündigen (§ 489 Abs. 1 Nr. 1 BGB). Dann geht es um Verlängerung oder Wechsel, und dafür beschreibe ich die drei Wege am Ende der Zinsbindung auf einer eigenen Seite.
Wenn Sie nur einen Teil ablösen wollen
§ 489 Abs. 1 BGB erlaubt ausdrücklich, „ganz oder teilweise“ zu kündigen. Das passt, wenn Sie einen Teil aus eigenen Mitteln tilgen und den Rest weiterlaufen lassen wollen. Nennen Sie den Betrag in der Kündigung genau, denn zurückzahlen müssen Sie dann den gekündigten Betrag.
Wenn Sie die Immobilie verkaufen
Innerhalb der ersten zehn Jahre kommt beim Verkauf § 490 Abs. 2 BGB in Betracht: Sind seit der vollständigen Auszahlung sechs Monate vergangen, dürfen Sie mit drei Monaten Frist vorzeitig kündigen, müssen der Bank aber den Schaden ersetzen, die Vorfälligkeitsentschädigung. Liegt die Zehnjahresfrist hinter Ihnen und passen die sechs Monate Kündigungsfrist zu Ihrem Verkaufstermin, kommt § 489 BGB in Betracht, und dafür sieht das Gesetz keine Vorfälligkeitsentschädigung vor.
Die Verbraucherzentrale weist außerdem darauf hin: Bei einer Zinsbindung von mehr als zehneinhalb Jahren, also zehn Jahren plus sechs Monaten Kündigungsfrist, sollten Sie prüfen, ob die Bank Ihr Kündigungsrecht bei der Berechnung der Vorfälligkeitsentschädigung berücksichtigt hat.
Häufige Fragen
Muss ich meine Kündigung schriftlich einreichen?
Ich rate zu einem unterschriebenen Schreiben mit Zugangsnachweis, etwa per Einschreiben mit Rückschein. Sehen Sie in Ihrem Darlehensvertrag nach, ob er eine bestimmte Form vorsieht. Den Eingang bei der Bank müssen Sie im Zweifel belegen können, denn erst ab dann laufen die sechs Monate.
Ich finde das Vollauszahlungsschreiben nicht mehr. Wie komme ich an das Datum?
Das Datum steht in der Regel auch auf den Kontoauszügen Ihres Darlehenskontos aus dem Jahr der Auszahlung. Fehlen sie, fragen Sie Ihre Bank schriftlich nach dem Datum der vollständigen Auszahlung und lassen Sie es sich bestätigen. Ist ein Zeitpunkt für die Rückzahlung bestimmt, können Sie außerdem jederzeit einen Tilgungsplan verlangen (§ 492 Abs. 3 S. 2 BGB). Das Auszahlungsdatum gehört aber nicht zu seinen Pflichtangaben (Art. 247 § 14 EGBGB).
Meine Bank hat vor drei Jahren die Rate angepasst. Zählt das als neue Vereinbarung?
Das kommt darauf an, was genau geändert wurde. Das Gesetz nennt eine neue Vereinbarung über den Sollzinssatz oder über die Zeit der Rückzahlung. War die Änderung der Tilgung im Vertrag schon vorgesehen, ist das nicht automatisch dasselbe wie eine neu ausgehandelte Vereinbarung. Lassen Sie sich von Ihrer Bank schriftlich bestätigen, welches Datum sie für die Zehnjahresfrist ansetzt.
Was passiert, wenn das Geld nicht innerhalb der zwei Wochen bei der alten Bank ankommt?
Dann gilt die Kündigung nach § 489 Abs. 3 BGB als nicht erfolgt, und Ihr bisheriger Vertrag läuft weiter. Für einen neuen Anlauf kündigen Sie erneut, wieder mit sechs Monaten Frist. Bei der neuen Bank können in dieser Zeit Kosten entstehen, etwa Bereitstellungszinsen oder eine Entschädigung für die Nichtabnahme.
Meine Finanzierung besteht aus drei Darlehensteilen. Muss ich alle gleichzeitig kündigen?
Nein. Läuft jeder Teil als eigenes Darlehen, hat jeder seine eigene Zehnjahresfrist, braucht eine eigene Kündigung und lässt sich einzeln ablösen. Einen gemeinsamen Ablösetag gibt es über dieses Kündigungsrecht frühestens sechs Monate, nachdem auch der jüngste Teil die zehn Jahre erreicht hat. Sichert eine gemeinsame Grundschuld mehrere Teile, klären Sie vor einem Wechsel mit beiden Banken, wie die Sicherheit aufgeteilt wird.
Kann meine Bank die Kündigung ablehnen oder eine Gebühr dafür verlangen?
Die Kündigung ist Ihr einseitiges Recht, eine Zustimmung der Bank braucht es nicht. Nach § 489 Abs. 4 BGB kann dieses Recht vertraglich weder ausgeschlossen noch erschwert werden. Das Gesetz macht es auch nicht davon abhängig, dass Sie vorher keine andere Kündigungsmöglichkeit genutzt haben. Eine Gebühr oder Vorfälligkeitsentschädigung für diese Kündigung sieht § 489 BGB nicht vor, Kosten entstehen trotzdem, etwa für die Grundschuld.
Ihren frühesten Kündigungstag ausrechnen lassen
Der schwierigste Teil dieser Kündigung ist nicht das Schreiben, sondern der Kalender davor. Wenn Sie wissen wollen, wann Ihr frühester Kündigungstag liegt und wann die neue Finanzierung spätestens stehen muss, rechne ich Ihnen das als Planungsgrundlage durch. Dafür brauche ich vier Angaben: das Datum der vollständigen Auszahlung, die Restschuld, Ihren Sollzinssatz und das Ende Ihrer Zinsbindung. Verbindlich bestätigt beide Tage danach Ihre Bank.
Ich bin seit über 30 Jahren in der Finanzberatung und wähle für Sie aus über 450 Banken, Versicherungen und Bausparkassen aus. Vom ersten Gespräch bis zur Ablösung haben Sie denselben Ansprechpartner. Für das erste Gespräch nehme ich mir eine volle Stunde Zeit, bei mir in Peine, bei Ihnen zu Hause oder per Video. Für Sie ist das kostenfrei. Bezahlt werde ich von der Gesellschaft, über die Ihre Finanzierung läuft, und nur, wenn eine zustande kommt.
Über den Autor: Michael Adelsberger, unabhängiger Baufinanzierungsvermittler in Peine
Quellen
Alle Quellen abgerufen am 23.09.2026, Gesetzestexte von gesetze-im-internet.de.
- § 130 BGB, Wirksamwerden der Willenserklärung gegenüber Abwesenden
- § 187 BGB, Fristbeginn
- § 188 BGB, Fristende
- § 488 BGB, Vertragstypische Pflichten beim Darlehensvertrag
- § 489 BGB, Ordentliches Kündigungsrecht des Darlehensnehmers
- § 490 BGB, Außerordentliches Kündigungsrecht
- § 492 BGB, Schriftform, Vertragsinhalt
- § 493 BGB, Informationen während des Vertragsverhältnisses
- Art. 247 § 14 EGBGB, Tilgungsplan
- Verbraucherzentrale, Beitrag zur vorzeitigen Ablösung einer Baufinanzierung, Stand 19.11.2025
- Göddecke Rechtsanwälte, Beitrag zur Kündigung von Darlehen, Stand 19.09.2020
Dieser Beitrag gibt den Gesetzestext und den praktischen Ablauf wieder. Er ersetzt keine Rechtsberatung im Einzelfall. Bei Zweifeln an der Auslegung helfen Ihnen die Verbraucherzentrale oder eine Fachanwältin oder ein Fachanwalt für Bank- und Kapitalmarktrecht weiter.